東京都の債務整理事情
ここでは、東京都で債務整理を検討している方に向けて、ベンナビ債務整理に公開されている全国の解決事例とアンケート結果から、債務整理の実態を紹介します。
ベンナビ債務整理の掲載データでわかること
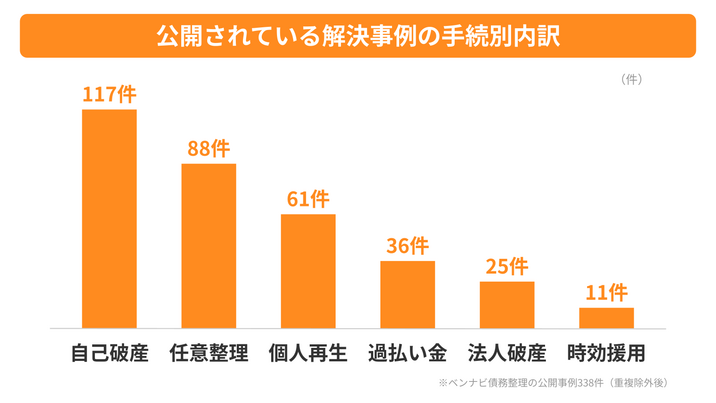
ベンナビ債務整理には、掲載事務所が公開した解決事例が338件あります(重複を除いた件数)。この338件を集計すると、実際に債務整理を選んだ人の借入額や相談者像に次のような傾向が見えます。
公開されている解決事例の手続別内訳
| 手続 |
事例数 |
構成比 |
| 自己破産 |
117件 |
34.6% |
| 任意整理 |
88件 |
26.0% |
| 個人再生 |
61件 |
18.0% |
| 過払い金請求 |
36件 |
10.7% |
| 法人(会社)破産 |
25件 |
7.4% |
| 時効援用 |
11件 |
3.3% |
借入額と整理後の変化
| 指標 |
中央値 |
| 整理前の借金総額 |
500万円 |
| 整理前の月々返済額 |
13万円 |
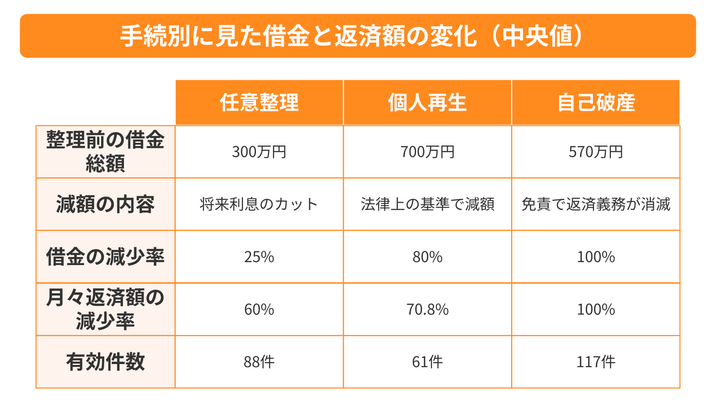
整理後にどれだけ変化したかは、選んだ手続によって大きく異なります。手続をまたいで平均すると実態と離れるため、手続ごとに分けて掲載します。
| 手続 |
減額の内容 |
借金の減少率(中央値) |
月々返済額の減少率(中央値) |
| 自己破産 |
免責許可の決定による返済義務の消滅 |
100% |
100% |
| 任意整理 |
将来利息のカットが中心 |
25% |
60% |
| 個人再生 |
法律上の基準にもとづく減額 |
80% |
70.8% |
| 法人(会社)破産 |
法人格の消滅にともなう債務の消滅 |
100% |
100% |
| 時効援用 |
消滅時効の援用による債務の消滅 |
100% |
— |
※任意整理でカットされるのは原則として将来利息と遅延損害金であり、元本そのものが減るとは限りません。掲載事例の減少率には、過払い金の充当などによって結果的に元本が減ったケースが含まれます。
借入の状況
| 指標 |
中央値 |
| 借り入れ社数 |
6社 |
| 借金をしていた期間 |
10年 |
相談者の内訳
| 年代 |
件数 |
構成比 |
| 10代 |
1件 |
0.3% |
| 20代 |
30件 |
8.9% |
| 30代 |
78件 |
23.1% |
| 40代 |
104件 |
30.8% |
| 50代 |
92件 |
27.2% |
| 60代 |
27件 |
8.0% |
| 70代 |
6件 |
1.8% |
| 性別 |
件数 |
構成比 |
| 男性 |
233件 |
68.9% |
| 女性 |
105件 |
31.1% |
| 職業(上位5) |
件数 |
| 会社員 |
136件 |
| パート |
10件 |
| 自営業 |
9件 |
| 公務員 |
8件 |
| 主婦 |
7件 |
※職業の記載があるのは232件(68.6%)です。
借金をした理由
| 理由 |
件数 |
構成比 |
| 生活費 |
68件 |
20.1% |
| ギャンブル |
46件 |
13.6% |
| その他 |
44件 |
13.0% |
| 事業資金・運転資金 |
42件 |
12.4% |
| 浪費・買い物・リボ |
41件 |
12.1% |
| 住宅ローン・教育費 |
36件 |
10.7% |
| 投資・投機 |
25件 |
7.4% |
| 収入減・失業 |
13件 |
3.8% |
| 医療費・病気 |
13件 |
3.8% |
| 記載なし・不明 |
8件 |
2.4% |
| 借金の返済のため |
2件 |
0.6% |
不動産の保有状況
| 不動産 |
件数 |
構成比 |
| あり |
69件 |
28.5% |
| なし |
173件 |
71.5% |
※記載があるのは242件(71.6%)です。
このデータについて
集計対象は、ベンナビ債務整理に掲載された解決事例338件(2026-08-04時点/重複9件を除外)です。各事務所が任意で公開した事例のみを集めたものであり、国内の債務整理案件全体や、各事務所が受任した案件のすべてを表すものではありません。
指標ごとに記載のある事例数が異なります。金額・返済額が未記載の事例、および分母が0円となる事例は該当指標の集計から除外しました。
掲載されている数値は過去の事例の集計であり、個別の相談における結果を保証するものではありません。手続の可否や減額の程度は、借入先・借入状況・収入・資産などによって異なります。
男女3,000人のアンケートでわかる借金の実態
ベンナビ債務整理では、20〜69歳の男女3,000人を対象に、借金の経験や理由についてアンケート調査をおこないました。借金をしたことがあると答えた780人の回答から、主な結果を紹介します。
約26%が借金をした経験がある

3,000人のうち、借金をしたことがあると答えたのは約26%でした。男女別では、借金の経験がある男性は女性の倍以上いました。
約65%が30歳までに初めて借金をしている

初めて借金をした年齢は20〜25歳が約36%で最も多く、26〜30歳(約19%)が続きます。30歳までに初めての借金を経験した人は約65%でした。
借金の理由は「生活費の補填」が最多

借金をした理由(複数回答)は「生活費の補填」が280人で最も多く、「住宅の購入」193人、「車の購入」180人が続きます。ショッピング(104人)やギャンブル(85人)を理由に挙げた人もいました。
借入先は消費者金融と銀行が同数で最多

借入先はカードローン・消費者金融と、銀行・信用金庫・ゆうちょ・JAなどがともに321人で最多でした。生活費の補填を主な理由に借金をした人では、約7割がカードローン・消費者金融を利用しています。
借金の総額は「100万円以上500万円未満」が最多

借金の総額は「100万円以上500万円未満」が約27%で最も多い結果でした。生活費の補填を理由に借りた人でも、この金額帯が最も多くなっています。
債務整理の経験者は約17%、選ばれたのは任意整理が約66%

借金の経験がある人のうち、債務整理をしたことがある人は約17%でした。債務整理をしたことはないものの、知っている・検討している人は49%です。

債務整理をした、または検討している人が選んだ手続は、任意整理が約66%で最多でした。個人再生が約19%、自己破産が約13%と続きます。
債務整理をした人の約86%が「よかった」と回答

債務整理をした人に、最終的によかったかを聞いたところ、約86%が「よかった」と答えました。よかった点としては「返済のめどがついた」「督促から解放されて気持ちが楽になった」といった声が多く挙がっています。
一方で、「費用が思っていたよりかかった」「手間と時間がかかった」「信用情報に記録され、一定期間クレジットカードやローンが利用できない」といったデメリットを挙げた人もいました。債務整理には向き不向きがあるため、自分に合う方法を弁護士・司法書士に相談して確認することが大切です。
調査概要
調査対象:20〜69歳の男女3,000人(各年代20%ずつ)/調査期間:2024年2月14日〜15日/調査方法:Freeasyを用いたインターネットリサーチ。割合は回答者の自己申告にもとづくもので、債務整理の結果を保証するものではありません。
出典:【男女3,000人に聞いた!】お金を借りた経験や借りた理由など借金の実態を調査|ベンナビ債務整理
東京都の借金・債務整理に関する統計データ
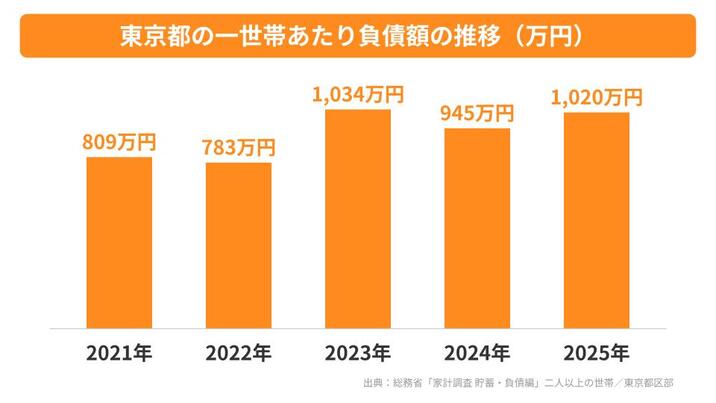
東京都では2025年に自己破産が11,941件、個人再生が835件申し立てられています(司法統計年報)。東京都区部の一世帯あたりの負債額は1,020万円で、全国平均(675万円)と比べて高くなっています。
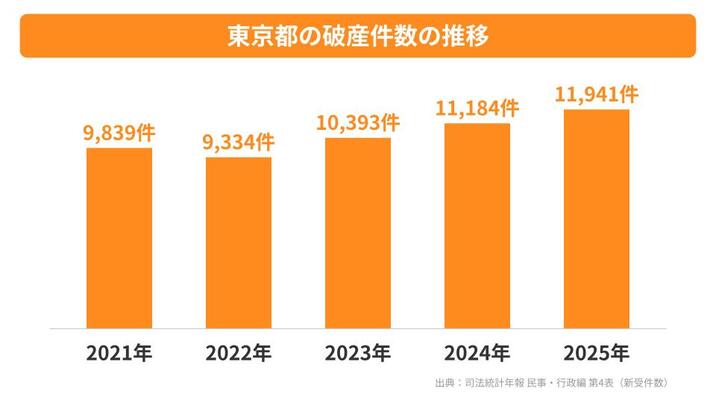
| 年 |
東京都の自己破産件数 |
全国 |
| 2021年 |
9,839件 |
73,457件 |
| 2022年 |
9,334件 |
70,602件 |
| 2023年 |
10,393件 |
78,215件 |
| 2024年 |
11,184件 |
85,115件 |
| 2025年 |
11,941件 |
92,059件 |
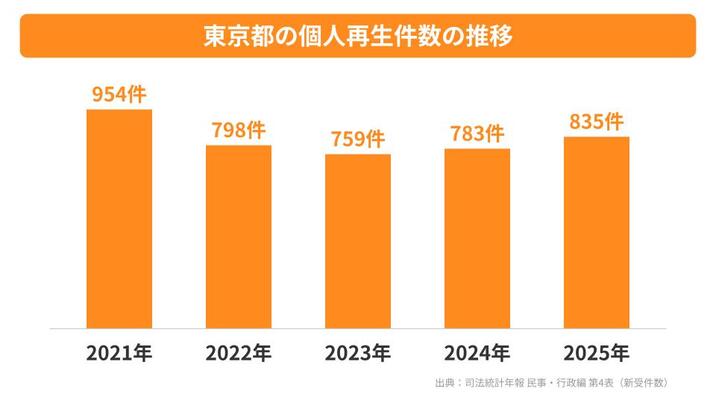
| 年 |
東京都の個人再生件数 |
全国 |
| 2021年 |
954件 |
11,249件 |
| 2022年 |
798件 |
9,764件 |
| 2023年 |
759件 |
9,440件 |
| 2024年 |
783件 |
10,524件 |
| 2025年 |
835件 |
11,415件 |
多重債務相談の状況
全国では2024年に約35,800件の多重債務に関する相談が寄せられています。相談のきっかけとして最も多いのは「低収入・収入の減少」(約32%)で、次いで「商品・サービス購入」(約20%)、「借金の返済・クレカ利用代金」(約11%)となっています。
借金問題は一人で抱え込まず、早めに専門家に相談することが重要です。東京都にも無料相談に対応する弁護士事務所や公的相談窓口があります。
※自己破産件数・個人再生件数の出典: 最高裁判所「司法統計年報 1 民事・行政編」第4表
※上記の件数は破産事件・個人再生事件の新受件数です。破産事件には自然人(自己破産など)と法人の破産が含まれ、司法統計の地方裁判所別の表に自然人だけの内訳はありません。
※一世帯あたり負債額の出典: 総務省「家計調査 貯蓄・負債編」2025年(東京都区部のデータ)
※多重債務相談の出典: 金融庁ほか「多重債務者対策をめぐる現状及び施策の動向」2025年10月1日(地方自治体と財務局への相談件数の合計)
東京都の債務整理の特徴
東京都の2025年の自己破産件数は11,941件で、全国1位です。これは全国の自己破産件数の約13%を占めています。個人再生も835件で全国2位と、債務整理の件数は全国で最も多い地域の一つです。東京都区部の一世帯あたり負債額は1,020万円で、全国平均(675万円)を51%上回っています。大都市圏の生活コストの高さが借金問題に影響していると考えられます。早めに弁護士へ相談し、状況に合った債務整理の方法を見つけることが大切です。
東京都で債務整理に注力する弁護士に相談できること
任意整理で月々の返済額を減らす
任意整理は、債務整理の方法のひとつです。
債務整理の中では唯一裁判所の手続きがなく、弁護士と債権者が交渉することでおこなわれます。
交渉の中で減額幅と返済期間について話し合い、和解に至れば返済を開始します。
任意整理のメリットは、今後発生する利息のカット・返済期間の延長が期待できることです。
督促の連絡も来なくなるため、返済負担も気持ちも楽になります。
ただし、任意整理は希望すれば、必ずできるものではありません。
債権者との交渉の結果、和解が成立しなければ失敗に終わります。
また、任意整理はあくまで交渉でおこなわれるため、結果次第では利息のカットなし・返済期間のみ延長という形になることもあります。
個人の収入状況にもよるため、まずは弁護士に相談するのがおすすめです。
個人再生で借金の総額を減らす
個人再生は、裁判所に申し立てて認可を得ることにより、元金部分を含めて借金を大きく減額する手続きで、最大90%の債務を減らせる可能性があります。大きな効果が期待できる一方で、利用条件の確認、申立書類の準備、再生計画案の作成など専門的な対応が欠かせないため、個人再生の実績がある弁護士へ早めに相談して進めるのが安心です。
裁判所を通す公的な手続きのため、周囲に知られずに進めるのは難しいでしょう。きちんとした再生計画を提出し、着実にそれを履行することも必要となります。しかしその分、借金の減額効果は非常に大きく、なおかつ持ち家などの重要資産は保有したままにできるのが、個人再生の特徴です。元金から借金を大幅に減らさないと返済の目途が立たない方や、住宅ローンが残る自宅を守りながら生活再建を図りたい方に適した手続きです。
個人再生は裁判所を通して借金を減額する手続きなので、利用条件が定められており、再生計画も適切な内容でなければ、裁判所の認可を得ることはできません。特に、家計収支の整理や住宅ローン特則の活用可否などは結果を左右しやすいため、申し立てを見据える段階から弁護士の助言を受けることが重要です。大まかな条件は以下の通りです。
個人再生ができる人の条件
・返済不能の状態にある、またはそのおそれがある
・借金の総額が5,000万円以下(住宅ローンは除く)
・継続的に収入を得る見込みがある
個人再生の条件の詳細を見る
収入がなく借金の返済ができないなら自己破産
自己破産は、裁判所に破産申立書を提出し、免責許可が下りることで、現在背負っている借金の返済義務から免れるための方法です。しかし、ご存知の方も多いかと思いますが、自己破産を行なうと、持ち家や車などの高額な財産を処分しなくてはなりません。
まさに、プラスもマイナスも全てリセットする、債務整理の最終手段とも言えます。自己破産も裁判所を介しますので許可が下りるには条件もあります。借金でどうしようもない状況の人は自己破産を考える必要もあります。
過払い金請求で払いすぎた借金を取り返す
過払い金請求は、カードローンやキャッシングを利用した際、利息制限法を無視した「グレーゾーン金利」の影響で多く払いすぎていた金利分を、消費者金融に対して返還請求をすることです。
2010年以前に消費者金融から借り入れをしていた方は、過払い金が発生している可能性が高いです。過払い金請求によって返還したお金を、現在の借金返済に当てることもできます。
東京都で債務整理に注力する弁護士に相談するメリット5つ
1:最適な解決策を提案してくれる
債務整理には『任意整理』『個人再生』『自己破産』と『過払い金請求』を含めた4つの方法があります。そのため、あなたがどの債務整理にもっとも適しているのか、債務整理が得意な専門家に相談することで、相談者の状況を把握し、それに適した方法を提案してくれます。
もし個人で進めた場合、自己破産を選択する必要はなかったのに全ての財産を失うことになってしまった。、過払い金を残したまま返還請求の事項が経過してしまったなど、最適な方法を選択していれば防げたケースは少なくありません。弁護士へ依頼するしないは別として、まず無料相談で、今後の方針を聞くだけでも大きなメリットがあると言えます。
2:依頼後直ちに取り立てがストップ
弁護士に依頼することで代理人となり、債権者に受任通知を送ります。受任通知には、債務者に直接連絡することを禁止する旨が書かれており、結果的に債務者への催告や取り立てが止まります。(賃金業法第21条第1項)
もし賃金業者がこれに違反した場合、2年以下の懲役または300万円以下の罰金という刑罰が科されます。日々、催告の手紙や電話に悩まされている方は、この精神的負担の軽減だけでも大きなメリットではないでしょうか。催告に迫られて冷静な判断ができなかった過去から、今後どのようにして計画的に借金返済できるかを論理的に考えることができます。
3:債権者との交渉を一任できる
債務整理を得意とする弁護士は交渉と法的手続きの実務に精通しています。債務整理には基本的に裁判所を介して借金を減らす方法がありますが、任意整理のように債権者と直接交渉して解決を目指すケースもあります。もし闇金融からの取り立てに悩まれている方でも、間に入ってやり取りをしてくれます。
4:複雑な手続きを代行してくれる
債務整理を自分で行うと手続きが非常に面倒なことがわかるでしょう。過払い金請求であれば金利や返済期間の計算、債権者とのやり取り、裁判所への申し立てなどの雑務が山ほどあります。また、裁判所は平日の日中しか開かれていないため、手続きが面倒で手を付けない、もしくは途中で挫折してしまう人もいます。
弁護士は、それらの手続きを代行してくれますので迅速に解決が可能です。
5:家族や勤務先に知られずに進められる
借金問題を抱えている方で、債務整理をしたことを周囲の人間に内密にできるのかを気にされる方は多くいます。弁護士に依頼することで、賃金業者からの郵送物や連絡は、通常は依頼先の法律事務所に行きます。債務整理を行なった事実を家族や勤め先へは知られず、内密に進めることができるのも、弁護士に相談するメリットです。
【関連記事】債務整理におすすめの弁護士事務所20選!【2026年最新】
【関連記事】【東京都対応】債務整理の無料相談窓口おすすめ9選!選ぶポイントも解説
東京都で債務整理に注力する弁護士の選び方と7つの特徴
1:債務整理案件の解決実績が豊富
債務整理に注力する弁護士は、任意整理・個人再生・自己破産・過払い金請求など、多様な手続きを数多くこなしてきた経験を持っています。
借入総額や債権者の数、収入状況によって、選ぶべき手続きは変わります。豊富な案件経験がある弁護士であれば、依頼者の状況を踏まえて最も負担の少ない解決策を見極められるでしょう。
ウェブサイトで過去の解決事例や取り扱い件数を公開している弁護士は、債務整理分野における専門性の高さを示しています。自分と似たケースがどう解決されたか確認できれば、依頼後の見通しも立てやすくなります。
2:東京都の生活事情を踏まえた提案力
債務整理のゴールは、借金問題の解決だけではありません。その先にある生活再建まで見据えた提案ができるかどうかが重要です。
地域の家賃相場や生活費の水準を把握している弁護士であれば、無理のない返済計画を立てやすくなります。個人再生では家計収支の見通しが裁判所の認可判断に直結するため、地元の実情に即した計画策定は大きなアドバンテージ。
東京都内の裁判所の運用傾向に通じていたり、地元の税理士や不動産会社などと連携できる体制が整っている弁護士は、手続き全体をスムーズに進められます。
3:親身で丁寧なカウンセリング
借金の問題を他人に打ち明けること自体、大きな心理的ハードルを伴います。
信頼できる弁護士は、まず依頼者の話にじっくり耳を傾け、借入の経緯や現在の生活状況を丁寧に聞き取ります。責めるような態度を取らず、依頼者が安心して話せる空気をつくれるかどうかは、今後の信頼関係を左右する大事な要素です。
法的なアドバイスに加えて、生活再建に向けた精神的なサポートも得られると、手続き中の不安がかなり軽減されます。初回相談の段階で、話しやすさと対応の丁寧さを自分の目で確かめてください。
4:明確で分かりやすい費用体系
弁護士費用は、債務整理を検討している方にとって切実な問題です。
相談料・着手金・報酬金・実費について、具体的な金額や計算方法をウェブサイトで公開している弁護士であれば、依頼前に費用の見通しが立てられます。分割払いや後払いに対応しているかも、あわせて確認しておきたいポイント。
契約前に見積書を提示し、費用の内訳や算定根拠を丁寧に説明してくれる弁護士は、金銭面でも信頼が置けます。
5:最新の法改正や判例にキャッチアップ
債務整理に関連する法律は、利息制限法や貸金業法をはじめ、法改正や新たな判例が積み重なっている分野です。
過払い金の時効に関する判断や、個人再生における住宅ローン特則の運用など、実務に影響する変更は少なくありません。
こうした最新の動向を常に追いかけ、依頼者にとって最も有利な手続きを提案できる点が、債務整理を専門とする弁護士の強みです。
6:メリットだけでなくデメリットも説明してくれるか
債務整理にはブラックリストへの登録や、自己破産の場合は一定の財産処分といったデメリットが伴います。
都合の良い話ばかりする弁護士は要注意です。信頼できる弁護士は、各手続きのメリットとデメリットを正直に伝えた上で、依頼者自身が納得して選択できるよう導いてくれます。
任意整理で済むのか、個人再生や自己破産を検討すべきなのか。その判断材料をきちんと提示してくれるかどうかが、弁護士選びの大事な基準です。
7:アクセスのしやすさと対応の迅速さ
債務整理では、弁護士が受任通知を送付した時点で債権者からの取り立てや督促が止まります。対応の速さが、依頼者の精神的負担を大きく左右する手続きです。
相談予約の取りやすさ、電話やメールへのレスポンスの早さは、事務所選びで見落としがちですが重要なポイント。
自宅や職場からアクセスしやすい場所に事務所があれば、書類のやり取りや打ち合わせの負担も軽くなります。オンライン面談に対応しているかどうかも、あわせて確認しておくと安心です。
東京都で債務整理に注力する弁護士の費用
東京都で弁護士に任意整理を依頼した場合の費用
任意整理の弁護士費用の内訳は、「相談料」「着手金」「減額報酬金」「その他実費」「過払い金報酬金」があります。
相談料
相談料は、弁護士と法律相談を行った場合に支払う費用のことです。 事務所にもよりますが、初回の相談料を無料に設定している事務所や、メールや電話での相談は無料としている事務所もあります。 相談料は、30分~1時間で5,000円~1万円程度が通常です。
着手金|1社あたり2~4万円
着手金は、仕事を依頼した際に支払う費用です。任意整理を行う業者の数ごとに着手金を設けている事務所が多く、相場として1社あたり2~4万円です。 なお、着手金は依頼後に弁護士を変える場合であっても返金されません。
減額報酬金|減額できた金額の10%
減額報酬金とは、任意整理を行って将来利息がカットできた際に、その減額に応じて支払う成功報酬のようなものです。任意整理の場合、主に利息を免除して浮いた分の10%が減額報酬金の相場です。
また、成功報酬は基本的に1社ごとに発生しますので、複数の業者から借り入れを行っている場合は、その分高くなります。複数の業者から借り入れをしている人は、あらかじめ1社ごとの計算なのか、減額できた金額の合計から10%なのか確認しましょう。
その他実費・日当
弁護士が業者と交渉する際の交通費、通信費、コピー代などが実費として別途必要になる場合があります。 あらかじめ見積もりを確認しておくことで、想定外な高額費用を請求されることを回避できます。
過払金報酬金|過払い金請求をした場合
過払い金が発生している場合、任意整理においては返還請求を行い、元金の充当に充てます。そのため、過払い金がある場合には、減額報酬金のほかに過払金報酬金も発生します。 過払い金の報酬金は回収できた金額の20%が相場です。
東京都で弁護士に個人再生を依頼した場合の費用
弁護士費用は法律事務所によってバラつきがありますが、一般的に個人再生では60万円程度の費用が必要です。
なお、資産の種類が多かったり、債権者の数が多かったりする場合には、より高額になる可能性があります。
費用は分割払いで受けている弁護士が多いと思いますので、安心して依頼してください。
また、個人再生をするにあたっては、裁判所から選任される個人再生委員への報酬となる費用の支払いが必要となる場合もあります。
この費用が20万円程度で、あとは申立手数料として1万円、裁判所に納付する切手の費用が3,000円~1万円程度、官報広告費用に1万5,000円~2万5,000円程度が必要です。
個人再生委員の選任が想定される場合には、事前にその分の積立をしてから申し立てる形になるのが一般的でしょう。
東京都で弁護士に自己破産を依頼した場合の費用
東京都で弁護士に自己破産を依頼した場合の費用
自己破産の費用は、適用される手続きの種類によって大きく変わります。手続きは「同時廃止事件」「管財事件」「少額管財事件」の3つに分かれ、それぞれ裁判所費用と弁護士費用の相場が異なります。
まずは手続き別の費用総額を把握した上で、各費用の内訳を確認していきましょう。
同時廃止事件|総額40万〜50万円が相場
同時廃止事件は、破産管財人が選任されず、破産手続の開始決定と同時に手続きが終了する方法です。
弁護士費用は30万〜50万円、裁判所費用は3万〜5万円程度で、トータル40万〜50万円が目安になります。手続き期間は3〜4ヶ月程度と、3つの中で最も短期間で完了します。
主に書類審査で進むため、時間的な負担と費用の両面で大幅に抑えられるのが同時廃止の特徴です。処分すべき財産がほとんどなく、免責不許可事由にも該当しない方は、この手続きが適用される可能性が高いでしょう。
管財事件|総額100万〜130万円が相場
管財事件は、裁判所が選任した破産管財人が申立人の財産を調査・換価し、債権者へ配当する手続きです。
弁護士費用が50万〜80万円、裁判所への予納金が50万円程度かかり、トータルでは100万〜130万円に達することもあります。同時廃止と比べて費用が高くなる主な理由は、予納金の高さと破産管財人への報酬が加算されるためです。
20万円以上の預貯金・不動産・生命保険の解約返戻金・自動車などを所有している場合や、借金の原因がギャンブルや浪費など免責不許可事由に該当する可能性がある場合に適用されます。個人事業主や会社の代表者も、原則として管財事件の対象です。
少額管財事件|総額50万〜70万円が相場
少額管財事件は、管財事件に該当するものの財産状況がそれほど複雑でない場合に、手続きを簡略化して費用を抑える制度です。
弁護士費用は30万〜50万円、裁判所費用は20万円程度で、トータル50万〜70万円が目安。管財事件と比べて裁判所への予納金を大幅に低く抑えられる点が最大のメリットです。
ただし、少額管財事件は弁護士が代理人として申立てる場合に限られます。司法書士では対応できないため、弁護士への依頼が少額管財の適用条件になっている点は押さえておきましょう。
弁護士費用の内訳
自己破産の弁護士費用は、「相談料」「着手金」「報酬金」の3つで構成されます。
相談料は30分〜1時間で5,000円〜1万円が一般的ですが、初回無料の事務所も多く存在します。東京都にも無料相談に対応している事務所があるため、費用を気にせずまずは相談してみることをおすすめします。
着手金は10万〜30万円程度で、正式に依頼した時点で発生します。依頼後に弁護士を変更しても返金されないため、慎重に選ぶ必要があります。
報酬金は20万〜50万円程度が相場です。免責許可が得られた場合に発生する成功報酬として設定している事務所が多い傾向にあります。
裁判所に納める費用の内訳
弁護士費用とは別に、裁判所へ納める費用が発生します。内訳は「収入印紙代」「予納郵券代」「予納金」の3つです。
収入印紙代は申立て手数料として1,500円程度。予納郵券代は債権者への通知に使う切手代で、債権者の数によって変動しますが数千円が目安です。
最も大きな差が出るのが予納金です。同時廃止では1〜3万円程度ですが、管財事件では50万円程度、少額管財でも20万円程度が必要になります。どの手続きが適用されるかによって裁判所費用の総額が大きく変わるため、弁護士に見通しを確認しておくことが重要です。
自己破産の費用が払えない場合の対処法
自己破産を検討するほど経済的に厳しい状況で、弁護士費用の捻出が難しいケースは珍しくありません。
多くの法律事務所が弁護士費用の分割払いに対応しています。弁護士に依頼すると債権者への返済が一時的に止まるため、それまで返済に充てていたお金を弁護士費用に回せるようになります。
また、収入が一定以下の方は法テラスの立替制度を利用できます。法テラスが弁護士費用を立て替え、月額5,000〜1万円程度で返済していく仕組みです。東京都の法テラス事務所や、法テラスと契約している弁護士に相談してみてください。
東京都で借金問題を相談できる窓口一覧
東京都には、借金問題について無料で相談できる公的窓口や専門機関が多数あります。「どこに相談すればいいかわからない」という方のために、相談の目的別に整理しました。
まず誰かに相談したい方向けの無料窓口
「借金が膨らんで不安だけれど、何から始めればいいかわからない」という方は、まず以下の公的窓口に相談するのがおすすめです。相談は無料・秘密厳守で、状況に応じて適切な専門機関を紹介してもらえます。
東京都で多重債務の相談ができる公的窓口は何ヶ所?
東京都で借金の相談ができる消費生活センターは51か所あります(東京都のセンター1か所・市区町村50か所)。
相談は無料で、借金の状況を整理したうえで、弁護士会や法テラスなど次に相談すべき窓口を紹介してもらえます。下の表は東京都のセンターと主な市のセンターです。お住まいの市区町村の窓口は、国民生活センターの「全国の消費生活センター等」で探せます。
| センター名 |
住所 |
電話番号 |
| 東京都消費生活総合センター |
〒162-0823 新宿区神楽河岸1−1 セントラルプラザ16階 |
03-3235-1155(消費生活相談)
架空請求110番 03-3235-2400 |
| 新宿消費生活センター |
〒160-0022 新宿区新宿5−18−21 |
03-5273-3830 |
| 世田谷区消費生活センター |
〒154-0004 世田谷区太子堂2−16−7 世田谷区役所三軒茶屋分庁舎3階 |
03-3410-6522 |
| 大田区立消費者生活センター |
〒144-0052 大田区蒲田5−13−26−101 |
03-3736-0123 |
| 千代田区消費生活センター |
〒102-0074 千代田区九段南1−6−17 千代田会館8階 |
03-5211-4314 |
| 八王子市消費生活センター |
〒192-0082 八王子市東町5−6 クリエイトホール地下1階 |
042-631-5455 |
| 町田市消費生活センター |
〒194-0013 町田市原町田4−9−8 町田市民フォーラム3階 |
042-722-0001 |
| 立川市消費生活センター |
〒190-0012 立川市曙町2−36−2 立川市女性総合センター5階 |
042-528-6810 |
| 練馬区消費生活センター |
〒177-0041 練馬区石神井町2−14−1 石神井公園区民交流センター内 |
03-5910-4860 |
| 足立区消費者センター |
〒123-0851 足立区梅田7−33−1 エル・ソフィア2階 |
03-3880-5380 |
| 江戸川区消費者センター |
〒132-0031 江戸川区松島1−38−1 グリーンパレス1階 |
03-5662-7637 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
東京都で多重債務を相談できる財務局
東京都を管轄する関東財務局 東京財務事務所には、多重債務の相談専用窓口があります。家計の立て直しや生活再建の制度まで無料で相談でき、法的な手続きが必要なら弁護士会や法テラスにつないでもらえます。
| 窓口名 |
関東財務局 東京財務事務所 多重債務相談窓口 |
| 住所 |
東京都文京区湯島4-6-15 湯島地方合同庁舎 |
| 電話番号 |
03-5842-7475(直通) |
| 受付時間 |
月〜金 9:00〜17:00(12:00〜13:00、土日祝・年末年始を除く) |
| HP |
公式サイト |
消費者ホットライン(188)
「どこに相談したらいいかわからない」という場合、電話番号「188(いやや!)」に電話すれば、お住まいの地域の消費生活センターや消費生活相談窓口を案内してもらえます。
債務整理を検討したい方向けの法律相談窓口
「任意整理・個人再生・自己破産のどれが自分に合っているのか知りたい」「実際に手続きを進めたい」という方は、法律の専門家に直接相談できる以下の窓口を利用しましょう。
東京都で借金問題を無料相談できる弁護士窓口は何件ある?
東京都で弁護士に借金の相談ができる法律相談センターは11か所あり、東京弁護士会・第一東京弁護士会・第二東京弁護士会が運営しています。東京弁護士会・第一東京弁護士会・第二東京弁護士会は借金・多重債務の相談を無料で受け付けていると案内していますが、回数や時間の条件はセンターによって違うため、予約の電話で確認してください。
弁護士会の相談は特定の事務所への依頼を前提としないため、任意整理・個人再生・自己破産のどれが合うかを中立の立場で聞けます。
| 窓口名 |
住所 |
電話番号 |
| 霞が関法律相談センター |
東京都千代田区霞が関1-1-3 弁護士会館3階 |
03-3581-1511(事前予約制) |
| 新宿総合法律相談センター |
東京都新宿区歌舞伎町2-44-1 東京都健康プラザハイジア8階 |
03-6205-9531(事前予約制) |
| 錦糸町法律相談センター |
東京都墨田区江東橋2-11-5 河口ビル7階 |
03-5625-7336(事前予約制) |
| 池袋法律相談センター |
東京都豊島区池袋2-40-12 THE PORTAL 池袋 |
03-5979-2855(事前予約制) |
| 北千住法律相談センター |
東京都足立区千住3-98 千住ミルディスII番館6階 |
03-5284-5055(事前予約制) |
| 蒲田法律相談センター |
東京都大田区西蒲田7-48-3 大越ビル6階 |
03-5714-0081(事前予約制) |
| 立川法律相談センター |
東京都立川市緑町7-1 立飛ビル8号館2階 |
042-548-7790(事前予約制) |
| 八王子法律相談センター |
東京都八王子市明神町3-19-2 東京たま未来メッセ応接室(3階) |
042-503-5496(電話予約制) |
| 町田法律相談センター |
東京都町田市原町田4-10-20 ぽっぽ町田 |
042-503-5494(事前予約制) |
| 渋谷法律相談センター |
|
03-5428-5587 |
| 第二東京弁護士会 法律相談センター(霞が関・新宿・四谷・三田・池袋・錦糸町・蒲田・立川・八王子・町田ほか) |
〒100-0013 東京都千代田区霞が関1-1-3 弁護士会館9F |
新宿センター 03-6205-9531 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
東京都で借金問題を相談できる司法書士窓口は何件ある?
東京都で司法書士に借金の相談ができる窓口は2か所あり、東京司法書士会が運営しています。
認定司法書士は、1社あたり140万円以下の借金であれば任意整理の交渉を代理できます。借入額が比較的少ない方は、費用を抑えて相談できる選択肢になります。
| 窓口名 |
住所 |
電話番号 |
| 四谷総合相談センター |
〒160-0003 新宿区 |
03-3353-9205 |
| 三多摩総合相談センター(立川) |
〒190-0012 |
042-548-3933 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
東京都で債務整理の相談をできる法テラス
東京都には法テラスの事務所が3か所(ほかに法テラスの法律事務所が2か所)あります。収入や資産が一定以下であれば、弁護士・司法書士に無料で相談でき、依頼後の費用も立て替えてもらえます。
どこに相談すればよいか分からないときは、全国共通の法テラス・サポートダイヤル(0570-078374)でも窓口を案内してもらえます。
| 事務所名 |
住所 |
電話番号 |
| 法テラス東京 |
〒160-0023 新宿区西新宿1-24-1 エステック情報ビル13F |
0570-078301 |
| 法テラス八王子 |
〒192-0046 八王子市明神町4-7-14 八王子ONビル4F |
0570-078307 |
| 法テラス上野 |
〒110-0015 東京都台東区東上野4-27-3 上野トーセイビル6階 |
0570-078304 |
| 法テラス多摩法律事務所 |
〒190-0012 立川市曙町2-8-18 |
050-3383-5314 |
| 法テラス東京法律事務所 |
〒110-0015 東京都台東区東上野4-27-3 上野トーセイビル6階 |
050-3383-0202 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
法テラスの無料相談を利用できる条件
法テラスの無料相談や費用立替制度を利用するには、申込者(および配偶者)の収入や資産が一定の基準を下回っている必要があります。
基準となる「手取り月収目安」は家族の人数や、お住まいの地域によって異なります。
東京都の場合、特別区や八王子市などの都市部(生活保護法の一級地に準ずる地域)と、それ以外の地域で基準額が変わります。
法テラスの利用条件の詳細を見る
| 同居家族の人数 |
特別区や八王子市などにお住まいの方 |
それ以外の東京都内にお住まいの方 |
| 1人(単身) |
収入基準:200,200円以下 資産基準:180万円以下 |
収入基準:182,000円以下 資産基準:180万円以下 |
| 2人 |
収入基準:276,100円以下 資産基準:250万円以下 |
収入基準:251,000円以下 資産基準:250万円以下 |
| 3人 |
収入基準:299,200円以下 資産基準:270万円以下 |
収入基準:272,000円以下 資産基準:270万円以下 |
| 4人 |
収入基準:328,900円以下 資産基準:300万円以下 |
収入基準:299,000円以下 資産基準:300万円以下 |
もし上記の基準を少し超えてしまっていても、医療費や教育費などの出費が多い場合は考慮されるケースがあります。
「自分は対象になるかな?」と思ったら、まずは法テラス東京などの窓口へ直接問い合わせてみるのが確実です。
| 窓口名 |
法テラス東京 |
| 住所 |
〒160-0023 新宿区西新宿1-24-1 エステック情報ビル13F |
| 電話番号 |
0570-078301 |
東京都で開かれる借金・多重債務の無料相談会
東京都では、県や市町村、弁護士会・司法書士会などが借金の無料相談会や相談窓口を設けています。日程は年度ごとに変わるため、申し込む前に主催者の案内で確認してください。
| 相談会・窓口 |
主催 |
時期・受付 |
連絡先 |
| 特別相談「多重債務110番」(キャンペーン期間) |
東京都消費生活総合センター |
2026/9/7・9/8 9:00〜17:00(実施済み) |
03-3235-1155 |
| 弁護士による多重債務特別相談 |
新宿区立新宿消費生活センター |
2026/9/29・10/27・11/24・12/22(いずれも火曜13:00〜16:00・対面・予約制) |
03-5273-3830 |
| 弁護士による多重債務特別相談 |
荒川区消費生活センター |
第2・第4金曜(2026/10/9・10/23・11/13・11/27・12/11…) |
03-5604-7055 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
日本クレジットカウンセリング協会の多重債務ホットライン
「複数の貸金業者からの借入れが重なり返済が困難になっている」という多重債務の状態に陥っている方のために、公益財団法人日本クレジットカウンセリング協会(JCCO)が無料の電話相談窓口「多重債務ほっとライン」を開設しています。
| 電話番号 |
0570-031640(多重債務ホットライン) |
| 相談時間 |
10:00~12:40/14:00~16:40 (土・日・祝休日・年末年始を除く) |
| HP |
多重債務ホットライン |
生活を立て直したい方向けの支援窓口
債務整理の手続きだけでなく、「家計をどう立て直せばいいかわからない」「生活費が足りない」という方には、生活再建を専門的にサポートしてくれる窓口があります。
日本貸金業協会 貸金業相談・紛争解決センター
この窓口の大きな特徴は、単に借金を整理するだけでなく、その原因を断つための「生活再建支援カウンセリング」を無料で行っている点です。 借金問題は、法的な手続き(任意整理など)をするだけでは、再び同じ状況に陥ってしまうリスクがあります。 「ギャンブルがやめられずに借金を繰り返してしまう」「浪費癖が直らない」といった根本的な悩みを抱えている方にとって、家計管理の改善や生活習慣の見直しを含めたサポートを受けられる貴重な場となるはずです。
全国銀行協会相談室
東京都にお住まいの方で、銀行からの住宅ローンやカードローン返済にお困りの場合は、「全国銀行協会相談室」が専門的な相談先となります。
| 電話番号 |
0570-017003 |
| 相談時間 |
月・火・木:10:00~12:00/13:00~17:00 水・金:10:00~12:00/13:00~19:00 |
| HP |
全国銀行協会相談室 |
東京都の自立相談支援機関
自立相談支援機関は、生活困窮者自立支援法に基づいて各市区町村に設置された相談窓口です。借金問題だけでなく、住まい・仕事・家計など生活全般の困りごとをワンストップで相談できます。
| 自治体名 |
窓口名 |
住所 |
電話番号 |
| 千代田区 |
保健福祉部生活支援課 |
千代田区九段南1-2-1 千代田区役所3階 |
03-5211-4126 |
| 中央区 |
ふくしの総合相談窓口 |
中央区築地1-1-1 |
03-3546-5303 |
| 港区 |
港区生活・就労支援センター |
港区六本木5-16-45 麻布地区総合支所2階 |
03-5114-8826 |
| 新宿区 |
生活支援相談窓口 |
新宿区新宿5-18-21 新宿区役所第二分庁舎1階 |
03-5273-3853 |
| 新宿区 |
新宿区社会福祉協議会 |
新宿区高田馬場1-17-20 |
03-5273-3546 |
※上記は東京都内の主な窓口です。お住まいの市区町村の窓口は、「よりそいホットライン(0120-279-338)」でも案内してもらえます。
東京都の社会福祉協議会
社会福祉協議会(社協)は、各都道府県に設置された社会福祉法人で、生活に困っている方への支援を幅広く行っています。
| 名称 |
東京都社会福祉協議会 |
| 住所 |
〒162-8953 東京都新宿区神楽河岸1番1号 セントラルプラザ内 |
| 電話番号 |
03-3268-7171 |
| HP |
公式サイト |
借金癖やギャンブル依存に悩んでいる方
借金問題の背景に、ギャンブル依存や買い物依存といった行動の問題がある場合、債務整理だけでは根本的な解決になりません。以下の窓口では、依存症に関する相談を無料・匿名で受けることができます。
東京都の精神保健福祉センター
東京都には精神保健福祉センターが3か所あります。ギャンブルや買い物がやめられず借金を繰り返している場合、本人だけでなく家族も無料で相談できます。
| センター名 |
住所 |
電話番号 |
| 東京都立精神保健福祉センター |
〒110-0004 東京都台東区下谷1-1-3 |
03-3844-2210
相談電話(専用)03-3844-2212 |
| 東京都立中部総合精神保健福祉センター |
〒156-0057 東京都世田谷区上北沢2-1-7 |
03-3302-7575
相談電話(専用)03-3302-7711 |
| 東京都立多摩総合精神保健福祉センター |
〒206-0036 東京都多摩市中沢2-1-3 |
042-376-1111
相談電話(専用)042-371-5560 |
よりそいホットライン
24時間対応の無料電話相談で、借金や生活の悩みを含めた幅広い相談に対応しています。「まだ具体的に何をすればいいかわからないけれど、とにかく誰かに話を聞いてほしい」という段階でも利用できます。
| 電話番号 |
0120-279-338(24時間無料) |
| 相談時間 |
24時間対応 |
| HP |
よりそいホットライン |
闇金・違法業者の被害にあっている方
闇金業者からの取り立てや違法な貸付けに苦しんでいる場合は、警察への相談が最も有効です。闇金の貸付行為自体が違法であり、刑事罰の対象となります。
東京都でヤミ金被害を届け出られる警察署は何ヶ所ある?
東京都にある警察署は97か所で、闇金の被害はどの警察署でも相談できます。署に行く前に相談したいときは、下の窓口に電話してください。
無登録の業者による貸付けは、金利に関係なく違法です。
相手が登録業者かどうかは、登録貸金業者情報検索サービス(金融庁)で調べられます。
| 窓口名 |
電話番号 |
| 警視庁総合相談センター |
#9110 または 03-3501-0110 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。

 現在地で検索