広島県の任意整理に関する統計データ
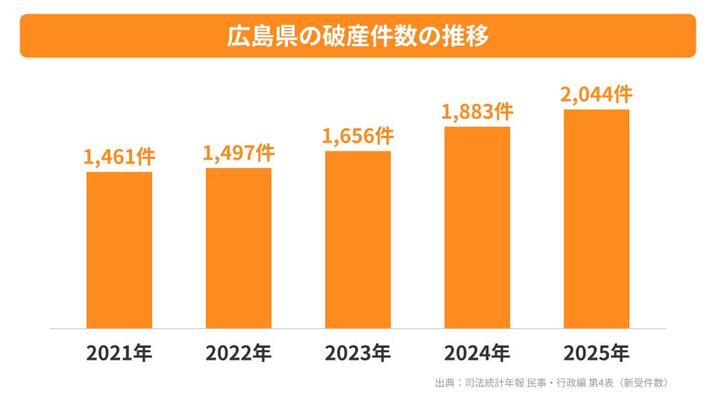
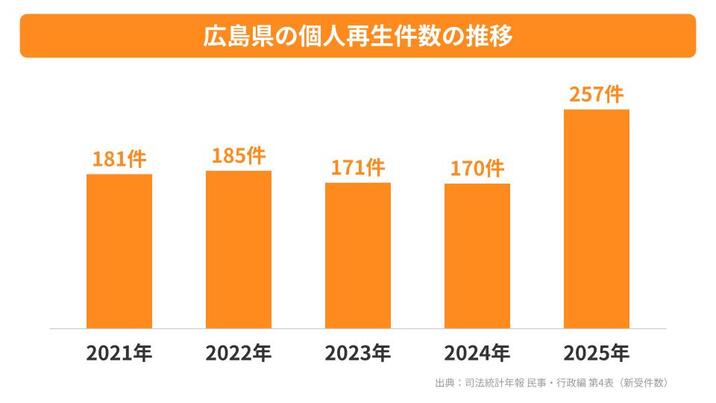
任意整理は裁判所を通さない私的な交渉のため、件数の公的統計はありません。目安として、広島県では2025年に自己破産が2,044件、個人再生が257件申し立てられており(司法統計年報)、広島市の一世帯あたりの負債額は704万円と、全国平均(675万円)に比べてほぼ同水準となっています。
広島県で債務整理に対応する弁護士を一覧で見る
| 年 |
広島県の自己破産件数 |
全国 |
| 2021年 |
1,461件 |
73,457件 |
| 2022年 |
1,497件 |
70,602件 |
| 2023年 |
1,656件 |
78,215件 |
| 2024年 |
1,883件 |
85,115件 |
| 2025年 |
2,044件 |
92,059件 |
| 年 |
広島県の個人再生件数 |
全国 |
| 2021年 |
181件 |
11,249件 |
| 2022年 |
185件 |
9,764件 |
| 2023年 |
171件 |
9,440件 |
| 2024年 |
170件 |
10,524件 |
| 2025年 |
257件 |
11,415件 |
広島県で任意整理を検討する前に確認したいこと
任意整理は、将来利息と遅延損害金をカットしたうえで、残った元本を3〜5年で分割返済していく手続きです。裁判所を通さない代わりに、返済を続けられるだけの収入があることが前提になります。広島県の自己破産・個人再生の申立件数は、返済を継続できなくなった段階で裁判所の手続きへ移行した人がこれだけいることを示しており、任意整理で和解できるうちに動けるかどうかが分かれ目になります。
和解後の返済が滞ると、分割の利益を失って残額を一括請求されるおそれがあります。毎月いくらまでなら払い続けられるかを先に固めておくことが重要です。広島県で任意整理に対応する弁護士に相談すれば、収支をもとに現実的な返済計画を立てたうえで債権者と交渉してもらえます。
※自己破産件数・個人再生件数の出典: 最高裁判所「司法統計年報 1 民事・行政編」第4表
※上記の件数は破産事件・個人再生事件の新受件数です。破産事件には自然人(自己破産など)と法人の破産が含まれ、司法統計の地方裁判所別の表に自然人だけの内訳はありません。
※一世帯あたり負債額の出典: 総務省「家計調査 貯蓄・負債編」2025年(広島市のデータ)
広島県で任意整理に注力する弁護士に相談できること
任意整理で月々の返済額を減らす
任意整理は、債務整理の方法のひとつです。
債務整理の中では唯一裁判所の手続きがなく、弁護士と債権者が交渉することでおこなわれます。
交渉の中で減額幅と返済期間について話し合い、和解に至れば返済を開始します。
任意整理のメリットは、今後発生する利息のカット・返済期間の延長が期待できることです。
督促の連絡も来なくなるため、返済負担も気持ちも楽になります。
ただし、任意整理は希望すれば、必ずできるものではありません。
債権者との交渉の結果、和解が成立しなければ失敗に終わります。
また、任意整理はあくまで交渉でおこなわれるため、結果次第では利息のカットなし・返済期間のみ延長という形になることもあります。
個人の収入状況にもよるため、まずは弁護士に相談するのがおすすめです。
広島県で任意整理に注力する弁護士に相談するメリット5つ
1:最適な解決策を提案してくれる
債務整理には『任意整理』『個人再生』『自己破産』と『過払い金請求』を含めた4つの方法があります。そのため、あなたがどの債務整理にもっとも適しているのか、債務整理が得意な専門家に相談することで、相談者の状況を把握し、それに適した方法を提案してくれます。
もし個人で進めた場合、自己破産を選択する必要はなかったのに全ての財産を失うことになってしまった。、過払い金を残したまま返還請求の事項が経過してしまったなど、最適な方法を選択していれば防げたケースは少なくありません。弁護士へ依頼するしないは別として、まず無料相談で、今後の方針を聞くだけでも大きなメリットがあると言えます。
2:依頼後直ちに取り立てがストップ
弁護士に依頼することで代理人となり、債権者に受任通知を送ります。受任通知には、債務者に直接連絡することを禁止する旨が書かれており、結果的に債務者への催告や取り立てが止まります。(賃金業法第21条第1項)
もし賃金業者がこれに違反した場合、2年以下の懲役または300万円以下の罰金という刑罰が科されます。日々、催告の手紙や電話に悩まされている方は、この精神的負担の軽減だけでも大きなメリットではないでしょうか。催告に迫られて冷静な判断ができなかった過去から、今後どのようにして計画的に借金返済できるかを論理的に考えることができます。
3:債権者との交渉を一任できる
債務整理を得意とする弁護士は交渉と法的手続きの実務に精通しています。債務整理には基本的に裁判所を介して借金を減らす方法がありますが、任意整理のように債権者と直接交渉して解決を目指すケースもあります。もし闇金融からの取り立てに悩まれている方でも、間に入ってやり取りをしてくれます。
4:複雑な手続きを代行してくれる
債務整理を自分で行うと手続きが非常に面倒なことがわかるでしょう。過払い金請求であれば金利や返済期間の計算、債権者とのやり取り、裁判所への申し立てなどの雑務が山ほどあります。また、裁判所は平日の日中しか開かれていないため、手続きが面倒で手を付けない、もしくは途中で挫折してしまう人もいます。
弁護士は、それらの手続きを代行してくれますので迅速に解決が可能です。
5:家族や勤務先に知られずに進められる
借金問題を抱えている方で、債務整理をしたことを周囲の人間に内密にできるのかを気にされる方は多くいます。弁護士に依頼することで、賃金業者からの郵送物や連絡は、通常は依頼先の法律事務所に行きます。債務整理を行なった事実を家族や勤め先へは知られず、内密に進めることができるのも、弁護士に相談するメリットです。
任意整理を弁護士に依頼するデメリット
任意整理には制約もあります。依頼する前に理解しておきたいのは次の4点です。
返済の負担は軽くなる一方、数年間は借入やカードの利用に制限がかかります。生活設計と合わせて考えましょう。
信用情報に約5年登録される
任意整理をすると、信用情報機関が事故情報を登録します。登録期間は完済からおおむね5年です。
登録されている間は、クレジットカードの新規発行や各種ローンの契約が難しくなります。携帯端末の分割購入も同じです。
| 信用情報機関 |
主な加盟機関 |
登録される借入 |
| CIC |
クレジットカード会社・信販会社 |
クレジットカード・ショッピングの分割 |
| JICC |
消費者金融・信販会社 |
消費者金融のカードローン |
| KSC(全国銀行個人信用情報センター) |
銀行・信用金庫 |
銀行カードローン・住宅ローン |
どの借入がどの機関に登録されるかは、借入先の業態によって決まります。
起算点は完済した時点です。和解後に5年かけて返済する場合、記録が消えるまでは合わせて10年近くかかる計算になります。
家族の借入やカードには影響しません。期間が過ぎれば記録は消え、あらためて審査を受けられます。
元本は原則として減らない
任意整理で削減できるのは、これから発生する利息が中心です。すでに借りている元金は返済しなければなりません。
元金そのものを減らしたい場合、検討することになるのは個人再生や自己破産です。
目安になるのは、残った元金を5年で割った金額を毎月払えるかどうかです。残高300万円であれば、月5万円の返済が続く計算になります。
払える見込みが立たない場合、無理に任意整理を選ぶと途中で行き詰まります。元金を減らせる個人再生や、返済義務がなくなる自己破産と比べて判断しましょう。
判断の目安になるのは、残った元金を5年で割った金額です。この金額に加えて、外した借入の返済や家賃、光熱費を払えるかを確認します。
家計簿をつけていなくても、直近数か月の通帳があれば計算できます。相談時に持参しましょう。
債権者が和解に応じないことがある
任意整理は交渉であり、債権者に応じる義務はありません。利息のカットに応じてもらえないのは、借入から日が浅い場合や返済実績がほとんどない場合です。
方針として和解に応じない業者も一部にあり、その場合は別の手続きを検討します。
応じない業者があった場合でも、他の債権者との和解は成立します。応じない1社だけを個人再生や自己破産の対象にすることはできないため、方針そのものを見直す形になります。
どの業者がどういう方針かは、交渉の経験がある弁護士であれば事前に見当がつきます。相談の段階で借入先を伝えれば、見通しを聞けます。
応じない業者があった場合は、その1社だけを訴訟で争うか、全体を個人再生へ切り替えるかを検討します。
どちらを選ぶかは、その業者の残高が全体に占める割合によって決まります。
和解後は3〜5年の返済が続く
和解までにかかる期間は、相談から3か月から6か月が目安です。和解の成立は、返済の終わりを意味するものではありません。毎月の返済が続く期間は3年から5年です。途中で返済が滞れば和解が解除され、残額の一括請求を受けることもあります。
返済が2回滞ると和解が解除されるという条項が一般的です。解除されれば残額に遅延損害金が加わり、一括請求を受けます。
収入が下がって払えなくなりそうな場合は、滞納する前に依頼した弁護士へ相談しましょう。返済条件の再交渉や、個人再生への切り替えを検討できます。
返済が始まる時期は、和解成立の翌月または翌々月です。それまでは支払いが止まっているため、生活を立て直す時間にあてられます。
完済までの管理も重要です。振込先が複数に分かれる場合は、口座振替や自動送金を設定して払い忘れを防ぎましょう。
広島県で任意整理に注力する弁護士の選び方と7つの特徴
1:任意整理案件の解決実績が豊富
債務整理に注力する弁護士は、任意整理・個人再生・自己破産・過払い金請求など、多様な手続きを数多くこなしてきた経験を持っています。
借入総額や債権者の数、収入状況によって、選ぶべき手続きは変わります。豊富な案件経験がある弁護士であれば、依頼者の状況を踏まえて最も負担の少ない解決策を見極められるでしょう。
ウェブサイトで過去の解決事例や取り扱い件数を公開している弁護士は、債務整理分野における専門性の高さを示しています。自分と似たケースがどう解決されたか確認できれば、依頼後の見通しも立てやすくなります。
2:広島県の生活事情を踏まえた提案力
債務整理のゴールは、借金問題の解決だけではありません。その先にある生活再建まで見据えた提案ができるかどうかが重要です。
地域の家賃相場や生活費の水準を把握している弁護士であれば、無理のない返済計画を立てやすくなります。個人再生では家計収支の見通しが裁判所の認可判断に直結するため、地元の実情に即した計画策定は大きなアドバンテージ。
広島県内の裁判所の運用傾向に通じていたり、地元の税理士や不動産会社などと連携できる体制が整っている弁護士は、手続き全体をスムーズに進められます。
3:親身で丁寧なカウンセリング
借金の問題を他人に打ち明けること自体、大きな心理的ハードルを伴います。
信頼できる弁護士は、まず依頼者の話にじっくり耳を傾け、借入の経緯や現在の生活状況を丁寧に聞き取ります。責めるような態度を取らず、依頼者が安心して話せる空気をつくれるかどうかは、今後の信頼関係を左右する大事な要素です。
法的なアドバイスに加えて、生活再建に向けた精神的なサポートも得られると、手続き中の不安がかなり軽減されます。初回相談の段階で、話しやすさと対応の丁寧さを自分の目で確かめてください。
4:明確で分かりやすい費用体系
弁護士費用は、債務整理を検討している方にとって切実な問題です。
相談料・着手金・報酬金・実費について、具体的な金額や計算方法をウェブサイトで公開している弁護士であれば、依頼前に費用の見通しが立てられます。分割払いや後払いに対応しているかも、あわせて確認しておきたいポイント。
契約前に見積書を提示し、費用の内訳や算定根拠を丁寧に説明してくれる弁護士は、金銭面でも信頼が置けます。
5:最新の法改正や判例にキャッチアップ
債務整理に関連する法律は、利息制限法や貸金業法をはじめ、法改正や新たな判例が積み重なっている分野です。
過払い金の時効に関する判断や、個人再生における住宅ローン特則の運用など、実務に影響する変更は少なくありません。
こうした最新の動向を常に追いかけ、依頼者にとって最も有利な手続きを提案できる点が、債務整理を専門とする弁護士の強みです。
6:メリットだけでなくデメリットも説明してくれるか
債務整理にはブラックリストへの登録や、自己破産の場合は一定の財産処分といったデメリットが伴います。
都合の良い話ばかりする弁護士は要注意です。信頼できる弁護士は、各手続きのメリットとデメリットを正直に伝えた上で、依頼者自身が納得して選択できるよう導いてくれます。
任意整理で済むのか、個人再生や自己破産を検討すべきなのか。その判断材料をきちんと提示してくれるかどうかが、弁護士選びの大事な基準です。
7:アクセスのしやすさと対応の迅速さ
債務整理では、弁護士が受任通知を送付した時点で債権者からの取り立てや督促が止まります。対応の速さが、依頼者の精神的負担を大きく左右する手続きです。
相談予約の取りやすさ、電話やメールへのレスポンスの早さは、事務所選びで見落としがちですが重要なポイント。
自宅や職場からアクセスしやすい場所に事務所があれば、書類のやり取りや打ち合わせの負担も軽くなります。オンライン面談に対応しているかどうかも、あわせて確認しておくと安心です。
広島県で任意整理に注力する弁護士の費用
広島県で弁護士に任意整理を依頼した場合の費用
広島県で弁護士に自己破産を依頼した場合の費用
自己破産の費用は、適用される手続きの種類によって大きく変わります。手続きは「同時廃止事件」「管財事件」「少額管財事件」の3つに分かれ、それぞれ裁判所費用と弁護士費用の相場が異なります。
まずは手続き別の費用総額を把握した上で、各費用の内訳を確認していきましょう。
相談料
相談料は、弁護士と法律相談を行った場合に支払う費用のことです。 事務所にもよりますが、初回の相談料を無料に設定している事務所や、メールや電話での相談は無料としている事務所もあります。 相談料は、30分\~1時間で5,000円\~1万円程度が通常です。
着手金|1社あたり2~4万円
着手金は、仕事を依頼した際に支払う費用です。任意整理を行う業者の数ごとに着手金を設けている事務所が多く、相場として1社あたり2~4万円です。 なお、着手金は依頼後に弁護士を変える場合であっても返金されません。
減額報酬金|減額できた金額の10%
減額報酬金とは、任意整理を行って将来利息がカットできた際に、その減額に応じて支払う成功報酬のようなものです。任意整理の場合、主に利息を免除して浮いた分の10%が減額報酬金の相場です。
また、成功報酬は基本的に1社ごとに発生しますので、複数の業者から借り入れを行っている場合は、その分高くなります。複数の業者から借り入れをしている人は、あらかじめ1社ごとの計算なのか、減額できた金額の合計から10%なのか確認しましょう。
その他実費・日当
弁護士が業者と交渉する際の交通費、通信費、コピー代などが実費として別途必要になる場合があります。 あらかじめ見積もりを確認しておくことで、想定外な高額費用を請求されることを回避できます。
任意整理にかかる費用の総額目安
弁護士に依頼する場合の目安は、1社あたり2万円から5万円です。総額では5万円から30万円に収まります。
たとえば3社を依頼し、着手金が1社3万円だった場合を考えます。将来利息を50万円カットできたとすると、着手金9万円と減額報酬5万円から10万円で、合計はおよそ14万円から19万円です。
個人再生の35万円から65万円、自己破産の22万円から82万円と比べると、任意整理は費用を抑えられます。着手金と報酬金の設定には事務所ごとの幅があるため、判断の材料になるのは複数の事務所から取った見積もりです。
費用を回収できるかどうかは、カットできる利息の金額と比べれば判断できます。残高が大きく取引が長い借入ほど、削減額が費用を上回ります。
逆に残高が数万円の借入を対象に加えると、着手金のほうが高くつく場合もあります。どの借入先を対象にするかは、費用対効果で決めましょう。
支払い方法も比べる材料になります。分割の回数、着手金の後払いの可否、法テラスの立替制度を使えるかどうかで、実際の負担感は変わります。
見積もりは複数の事務所から取りましょう。同じ社数でも、総額で数万円の差が出ることがあります。
任意整理は弁護士と司法書士のどちらに依頼すべきか
任意整理は司法書士にも依頼できますが、扱える金額に法律上の上限があります。両者の違いは次のとおりです。
任意整理だけを見れば費用の差は小さいものの、途中で方針が変わったときの対応力に差が出ます。扱える範囲から確認しましょう。
| 項目 |
弁護士 |
司法書士 |
| 代理権の範囲 |
金額の制限なし |
1社あたり140万円まで |
| 訴訟への対応 |
すべての裁判所で代理できる |
簡易裁判所のみ・140万円以内 |
| 費用相場 |
1社あたり2万円〜5万円 |
1社あたり2万円〜3万円 |
| 向いている人 |
借入額が大きい、訴訟の可能性がある |
借入先が少なく各社の残高が小さい |
代理権の範囲|140万円の壁
認定司法書士が代理できるのは、1社あたりの債権額が140万円以下の場合に限られます。上限を定めているのは司法書士法です。140万円を超えた時点で代理権はありません。
借入額が正確にわかるのは、取引履歴を開示した後です。依頼後に140万円を超えていると判明すれば、あらためて弁護士へ引き継ぐ必要が生じます。
判断の基準になるのは、1社あたりの債権額です。借入総額が300万円でも、1社あたりが100万円ずつであれば認定司法書士でも代理できます。
利息を含めて計算するのか元本だけで見るのかは争いのある論点です。140万円に近い借入があるなら、初めから弁護士に依頼したほうが確実といえます。
任意整理で司法書士に依頼できないこと
交渉が決裂して債権者から訴訟を起こされた場合、司法書士が代理できるのは簡易裁判所の140万円以内の事件だけです。地方裁判所へ移った場合は対応できません。
任意整理から個人再生や自己破産へ方針を変更する場合も、司法書士は代理人になれない立場です。
訴訟に発展するかどうかは、交渉の途中まで読めません。借入から日が浅い、返済実績がほとんどないといった事情があれば、訴訟に移る可能性は高まります。
引き継ぎが発生すれば、あらためて着手金を払うことになります。二重の負担を避けたいなら、最初から弁護士を選ぶ判断もあります。
費用の違い
1社あたりの着手金は、弁護士が2万円から4万円、司法書士が2万円から3万円です。成功報酬は弁護士が減額分の10〜20%、司法書士が10%程度で、司法書士のほうがやや低い水準になります。借入先が多いほど総額は増えるため、社数をもとに比べましょう。
たとえば5社を依頼した場合、着手金の差は総額で5万円前後です。一方、途中で弁護士へ引き継げば、その分の費用が上乗せされます。
表面の単価ではなく、想定される展開まで含めた総額で比べましょう。
どちらを選ぶべきかの判断基準
1社でも残高が140万円を超えている、または超える可能性がある場合は弁護士に依頼しましょう。訴訟を起こされている場合、将来的に個人再生や自己破産へ切り替える可能性がある場合も同じです。
借入先がすべて少額で、交渉だけで解決する見込みが立っているのであれば、司法書士でも対応できます。
残高が140万円に近い借入がある場合は、取引履歴を開示するまで正確な金額がわかりません。開示の結果、上限を超えていたという展開は珍しくないためです。
迷った場合は弁護士を選んでおけば、方針が変わっても引き継ぎは発生しません。無料相談で借入内容を見てもらい、どちらの範囲に収まるかを聞くところから始めましょう。
実際の相談では、借入先が5社前後で1社あたり50万円から100万円というケースが多く見られます。この範囲であれば、どちらでも対応できます。
判断が分かれるのは、残高が上限に近い場合と、返済の見込みが立たない場合です。この2つに当てはまるなら弁護士を選びましょう。
任意整理を依頼前に確認・準備しておくこと
相談の前に手元の情報を整理しておけば、初回でより具体的な方針を聞けます。
準備が整っていれば、初回相談で和解後の返済額まで見通せます。以下の4点を確認しておきましょう。
借入状況の把握
借入先の名称、借入残高、毎月の返済額、借入を始めた時期を一覧にしておきましょう。正確な金額がわからなくても、おおよその数字があれば方針を判断できます。
あわせて確認したいのは、毎月の返済額が手取り収入の何割を占めるかです。3分の1を超えていれば、任意整理だけでは足りない可能性があります。
借入先がわからない場合でも、信用情報機関へ本人が開示請求をすれば一覧を取れます。手数料は1,000円程度で、郵送やインターネットから申し込めます。
開示請求は3つの機関それぞれに行います。どの機関に記録が残っているかは借入先の業態によって違うためです。
手数料は1機関あたり1,000円程度で、3つすべてを取っても数千円で済みます。相談の前に取っておくと、初回から具体的な話ができます。
過払い金が発生していないかの確認
2010年より前から借り入れている場合、法定利率を超える利息を払っていた可能性があります。引き直し計算で借金が減るか、過払い金が戻る場合もあるため、確認したい項目です。
確認したいのは、最初に借りた時期です。2010年6月より前から取引があれば、金利が上限を超えていた可能性があります。
返済中でも引き直し計算はできます。計算の結果、残高が大きく減れば、任意整理の返済額もその分下がります。
同じ業者で借入と完済を繰り返している場合は、取引を一連のものとして計算できるかが争点になります。取引の間隔も伝えましょう。
契約書・取引履歴などの資料準備
借入時の契約書、返済予定表、督促状などが手元にあれば持参しましょう。紛失していても、弁護士が取引履歴を取り寄せられます。
家計の状況がわかる資料も役立ちます。直近数か月の通帳、家賃や光熱費の金額、家族の収入がわかれば、返済にあてられる金額を具体的に計算できます。
和解条件は、毎月いくら払えるかを示せるかどうかで決まります。数字の裏づけがあるほど交渉は進めやすくなります。
信用情報に登録されることの理解
任意整理をすれば、信用情報機関が事故情報を登録します。近いうちに住宅ローンを組む予定がある場合など、時期を検討したほうがよいこともあるため、相談時に伝えましょう。
住宅ローンや自動車ローンの予定、家族の進学時期があれば相談時に伝えましょう。着手する時期まで含めて提案を受けられます。
登録を避けたい事情があるなら、家族から借りて一括返済する方法もあります。ただし返済のために借入を重ねている状況では、先延ばしにするほど総額は膨らみます。
広島県で任意整理を相談できる窓口一覧
広島県には、借金問題について無料で相談できる公的窓口や専門機関が多数あります。「どこに相談すればいいかわからない」という方のために、相談の目的別に整理しました。
まず誰かに相談したい方向けの無料窓口
「借金が膨らんで不安だけれど、何から始めればいいかわからない」という方は、まず以下の公的窓口に相談するのがおすすめです。相談は無料・秘密厳守で、状況に応じて適切な専門機関を紹介してもらえます。
広島県で任意整理の相談ができる公的窓口は何ヶ所?
広島県で借金の相談ができる消費生活センターは22か所あります(広島県のセンター1か所・政令指定都市1か所・市区町村20か所)。
相談は無料で、借金の状況を整理したうえで、弁護士会や法テラスなど次に相談すべき窓口を紹介してもらえます。下の表は広島県のセンターと主な市のセンターです。お住まいの市区町村の窓口は、国民生活センターの「全国の消費生活センター等」で探せます。
| センター名 |
住所 |
電話番号 |
| 広島県消費生活センター(広島県環境県民局消費生活課) |
〒730-8511 広島市中区基町10−52 |
082-223-6111 |
| 広島市消費生活センター |
〒730-0011 広島市中区基町6−27 アクア広島センター街8階 |
082-225-3300 |
| 福山市消費生活センター |
〒720-8501 福山市東桜町3−5 福山市役所1階 |
084-928-1188 |
| 呉市消費生活センター |
〒737-8501 呉市中央4−1−6 呉市役所1階 |
0823-25-3218 |
| 東広島市消費生活センター |
〒739-8601 東広島市西条栄町8ー29 東広島市市民生活課内 |
082-421-7189 |
| 尾道市消費生活センター |
〒722-8501 尾道市久保1−15−1 尾道市役所1階商工課内 |
0848-37-4848 |
| 廿日市市消費生活センター |
〒738-8501 廿日市市下平良1−11−1 廿日市市役所1階人権・市民生活課内 |
0829-31-1841 |
| 三原市消費生活センター |
〒723-8601 三原市港町3−5−1 三原市役所3階 |
0848-67-6410 |
| 三次市消費生活センター |
〒728-8501 三次市十日市中2−8−1 三次市役所東館1階 |
0824-62-6222 |
| 庄原市消費生活センター |
〒727-8501 庄原市中本町1−10−1 |
0824-73-1228 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
広島県で任意整理を相談できる財務局
広島県を管轄する中国財務局には、多重債務の相談専用窓口があります。家計の立て直しや生活再建の制度まで無料で相談でき、法的な手続きが必要なら弁護士会や法テラスにつないでもらえます。
| 窓口名 |
中国財務局 多重債務相談窓口 |
| 住所 |
〒730-8520 広島市中区上八丁堀6番30号 広島合同庁舎4号館 |
| 電話番号 |
082-221-9206(直通) |
| 受付時間 |
月曜日から金曜日(年末年始及び祝日を除く)9時から12時、13時から17時 |
| HP |
公式サイト |
消費者ホットライン(188)
「どこに相談したらいいかわからない」という場合、電話番号「188(いやや!)」に電話すれば、お住まいの地域の消費生活センターや消費生活相談窓口を案内してもらえます。
任意整理を検討したい方向けの法律相談窓口
「任意整理・個人再生・自己破産のどれが自分に合っているのか知りたい」「実際に手続きを進めたい」という方は、法律の専門家に直接相談できる以下の窓口を利用しましょう。
広島県で任意整理を無料相談できる弁護士窓口は何件ある?
広島県で弁護士に借金の相談ができる法律相談センターは6か所あり、広島弁護士会が運営しています。広島弁護士会は借金・多重債務の相談を無料で受け付けていると案内していますが、回数や時間の条件はセンターによって違うため、予約の電話で確認してください。
弁護士会の相談は特定の事務所への依頼を前提としないため、任意整理・個人再生・自己破産のどれが合うかを中立の立場で聞けます。
| 窓口名 |
住所 |
電話番号 |
| 法律相談センターひろしま |
広島市中区上八丁堀2-73 広島弁護士会館 |
082-225-1600 |
| 法律相談センター福山 |
福山市三吉町1丁目6番1号 広島弁護士会福山地区会館 |
084-973-5900(受付専用) |
| 呉法律相談センター |
呉市中央2-1-29 広島弁護士会呉地区会館 |
0120-969-214(一般相談・受付専用)
0823-24-6755(交通事故相談・受付専用) |
| ひがし広島法律相談センター |
東広島市西条西本町28-6 サンスクエア東広島2階(東広島市民文化センター研修室3) |
082-421-0021(受付専用) |
| 広島北部巡回法律相談センター(三次・庄原) |
三次市・庄原市内を巡回(会場は日程表・予約時に案内) |
0120-969-214(受付 9:30〜16:00) |
| 法律相談センター尾道 |
尾道市新浜1丁目7-25 NTT尾道ビル1階(広島弁護士会尾道地区会館) |
0848-38-1640(受付 月〜金 10:00〜16:00) |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
広島県には任意整理に対応できる司法書士の相談窓口は何件ある?
広島県で司法書士に借金の相談ができる窓口は4か所あり、広島司法書士会が運営しています。
認定司法書士は、1社あたり140万円以下の借金であれば任意整理の交渉を代理できます。借入額が比較的少ない方は、費用を抑えて相談できる選択肢になります。
| 窓口名 |
住所 |
電話番号 |
| 広島司法書士会総合相談センター |
〒730-0012 広島市中区上八丁堀6番69号 |
082-511-7196 |
| 広島司法書士会福山総合相談センター |
〒720-0034 福山市若松町7番7号 尾崎ビル1階(裁判所正門前) |
084-926-4654 |
| 広島司法書士会北部総合相談センター |
〒728-0011 三次市十日市西6丁目10番45号 みよしまちづくりセンター内 |
0824-63-2217 |
| 広島司法書士会江田島総合相談センター |
江田島市内5会場(能美町鹿川2011-2 江田島市農村環境改善センターほか) |
082-224-1313 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
広島県で債務整理の相談をできる法テラス
広島県には法テラスの事務所が1か所あります。収入や資産が一定以下であれば、弁護士・司法書士に無料で相談でき、依頼後の費用も立て替えてもらえます。
どこに相談すればよいか分からないときは、全国共通の法テラス・サポートダイヤル(0570-078374)でも窓口を案内してもらえます。
| 事務所名 |
住所 |
電話番号 |
| 法テラス広島 |
〒730-0013 広島市中区八丁堀2-31 広島鴻池ビル1F |
0570-078352(IP電話: 050-3383-5485) |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
法テラスの無料相談を利用できる条件
法テラスの無料相談や費用立替制度を利用するには、申込者(および配偶者)の収入や資産が一定の基準を下回っている必要があります。
基準となる「手取り月収目安」は家族の人数や、お住まいの地域によって異なります。
広島県の場合、広島市や福山市などの都市部(生活保護法の一級地に準ずる地域)と、それ以外の地域で基準額が変わります。
法テラス「収入・資産の基準」
| 同居家族の人数 |
広島市や福山市などにお住まいの方 |
それ以外の広島県内にお住まいの方 |
| 1人(単身) |
収入基準:200,200円以下 資産基準:180万円以下 |
収入基準:182,000円以下 資産基準:180万円以下 |
| 2人 |
収入基準:276,100円以下 資産基準:250万円以下 |
収入基準:251,000円以下 資産基準:250万円以下 |
| 3人 |
収入基準:299,200円以下 資産基準:270万円以下 |
収入基準:272,000円以下 資産基準:270万円以下 |
| 4人 |
収入基準:328,900円以下 資産基準:300万円以下 |
収入基準:299,000円以下 資産基準:300万円以下 |
もし上記の基準を少し超えてしまっていても、医療費や教育費などの出費が多い場合は考慮されるケースがあります。
「自分は対象になるかな?」と思ったら、まずは法テラス広島などの窓口へ直接問い合わせてみるのが確実です。
| 窓口名 |
法テラス広島 |
| 住所 |
〒730-0013 広島市中区八丁堀2-31 広島鴻池ビル1F |
| 電話番号 |
0570-078352 |
広島県で開かれる借金・多重債務の無料相談会
広島県では、県や市町村、弁護士会・司法書士会などが借金の無料相談会や相談窓口を設けています。日程は年度ごとに変わるため、申し込む前に主催者の案内で確認してください。
| 相談会・窓口 |
主催 |
時期・受付 |
連絡先 |
| 広島市 多重債務相談(弁護士対応・精神保健福祉士同席可)※多重債務者相談強化キャンペーン2026 |
広島市消費生活センター |
2026年11月16日(月)・11月28日(土)・12月10日(木) いずれも16:00〜18:00(広島市民対象、予約制・対面)。会場: 広島市消費生活センター(中区基町6-27 アクア広島センター街8階) |
082-225-3300 |
| 福山市 債務関連相談(備後圏域住民対象) |
福山市 |
2026年9月10日・10月8日・11月12日・12月10日(いずれも木) 13:30〜15:30(1人30分・各回定員8名・要予約)。会場: 福山市役所本庁舎1階市民相談室 |
084-928-1188 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
日本クレジットカウンセリング協会の多重債務ホットライン
「複数の貸金業者からの借入れが重なり返済が困難になっている」という多重債務の状態に陥っている方のために、公益財団法人日本クレジットカウンセリング協会(JCCO)が無料の電話相談窓口「多重債務ほっとライン」を開設しています。
生活を立て直したい方向けの支援窓口
債務整理の手続きだけでなく、「家計をどう立て直せばいいかわからない」「生活費が足りない」という方には、生活再建を専門的にサポートしてくれる窓口があります。
日本貸金業協会 貸金業相談・紛争解決センター
この窓口の大きな特徴は、単に借金を整理するだけでなく、その原因を断つための「生活再建支援カウンセリング」を無料で行っている点です。 借金問題は、法的な手続き(任意整理など)をするだけでは、再び同じ状況に陥ってしまうリスクがあります。 「ギャンブルがやめられずに借金を繰り返してしまう」「浪費癖が直らない」といった根本的な悩みを抱えている方にとって、家計管理の改善や生活習慣の見直しを含めたサポートを受けられる貴重な場となるはずです。
全国銀行協会相談室
広島県にお住まいの方で、銀行からの住宅ローンやカードローン返済にお困りの場合は、「全国銀行協会相談室」が専門的な相談先となります。
| 電話番号 |
0570-017003 |
| 相談時間 |
月・火・木:10:00\~12:00/13:00\~17:00 水・金:10:00\~12:00/13:00\~19:00 |
| HP |
全国銀行協会 相談室 |
広島県の自立相談支援機関
自立相談支援機関は、生活困窮者自立支援法に基づいて各市区町村に設置された相談窓口です。借金問題だけでなく、住まい・仕事・家計など生活全般の困りごとをワンストップで相談できます。
| 自治体名 |
窓口名 |
住所 |
電話番号 |
| 中区 |
中区くらしサポートセンター |
広島市中区大手町四丁目1-1 大手町平和ビル5階 中区社会福祉協議会(中区事務所)内 |
(082)545-8388 |
| 東区 |
東区くらしサポートセンター |
広島市東区東蟹屋町9-34 東区総合福祉センター4階 東区社会福祉協議会(東区事務所)内 |
(082)568-6887 |
| 南区 |
南区くらしサポートセンター |
広島市南区皆実町一丁目4-46 南区役所別館3階 南区社会福祉協議会(南区事務所)内 |
(082)250-5677 |
| 西区 |
西区くらしサポートセンター |
広島市西区福島町二丁目24-1 西区地域福祉センター4階 西区社会福祉協議会(西区事務所)内 |
(082)235-3566 |
| 安佐南区 |
安佐南区くらしサポートセンター |
広島市安佐南区中須一丁目38-13 安佐南区総合福祉センター5階 安佐南区社会福祉協議会(安佐南区事務所)内 |
(082)831-1209 |
※上記は広島県内の主な窓口です。お住まいの市区町村の窓口は、「よりそいホットライン(0120-279-338)」でも案内してもらえます。
広島県の社会福祉協議会
社会福祉協議会(社協)は、各都道府県に設置された社会福祉法人で、生活に困っている方への支援を幅広く行っています。
| 名称 |
広島県社会福祉協議会 |
| 住所 |
〒732-0816 広島市南区比治山本町12番2号 広島県社会福祉会館内 |
| 電話番号 |
082-254-3411 |
| HP |
公式サイト |
借金癖やギャンブル依存に悩んでいる方
借金問題の背景に、ギャンブル依存や買い物依存といった行動の問題がある場合、債務整理だけでは根本的な解決になりません。以下の窓口では、依存症に関する相談を無料・匿名で受けることができます。
広島県の精神保健福祉センター
広島県には精神保健福祉センターが2か所あります。ギャンブルや買い物がやめられず借金を繰り返している場合、本人だけでなく家族も無料で相談できます。
| センター名 |
住所 |
電話番号 |
| 広島県立総合精神保健福祉センター |
〒731-4311 広島県安芸郡坂町北新地二丁目3-77 |
082-884-1051(こころの電話 082-892-9090 水・土 9:00〜12:00
13:00〜16:30) |
| 広島市精神保健福祉センター |
〒730-0043 広島市中区富士見町11-27 |
082-245-7746(相談電話 082-245-7731) |
よりそいホットライン
24時間対応の無料電話相談で、借金や生活の悩みを含めた幅広い相談に対応しています。「まだ具体的に何をすればいいかわからないけれど、とにかく誰かに話を聞いてほしい」という段階でも利用できます。
| 電話番号 |
0120-279-338(24時間無料) |
| 相談時間 |
24時間対応 |
| HP |
よりそいホットライン |

 現在地で検索