条件を絞り込む
都道府県
 現在地で検索
利用規約・個人情報保護方針・LINE利用規約に同意の上、各法律事務所にご連絡ください。

営業時間外



営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外

営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外



営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外


営業時間外

営業時間外


営業時間外


営業時間外

営業時間外


営業時間外



営業時間外
営業時間外


営業時間外

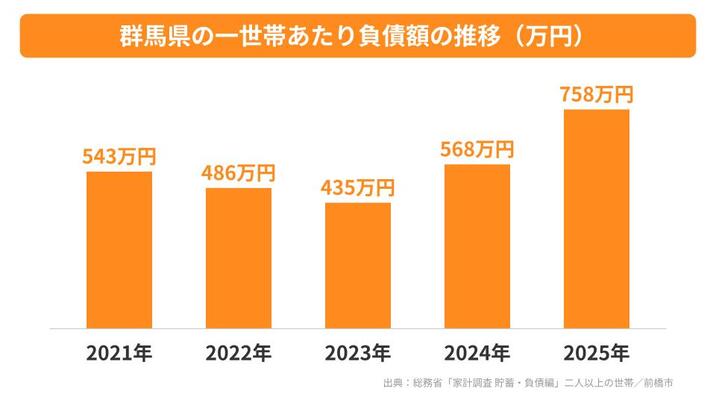
群馬県では2025年に個人再生が188件申し立てられています(司法統計年報)。同じ年の自己破産は1,150件です。前橋市の一世帯あたりの負債額は758万円で、全国平均(675万円)と比べて高くなっています。
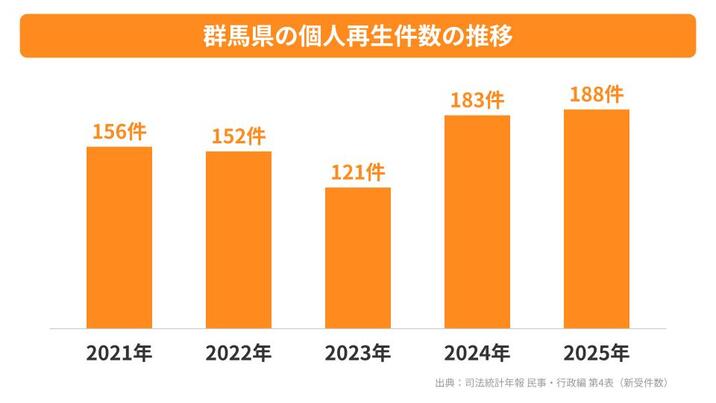
| 年 | 群馬県 | 全国 |
|---|---|---|
| 2021年 | 156件 | 11,249件 |
| 2022年 | 152件 | 9,764件 |
| 2023年 | 121件 | 9,440件 |
| 2024年 | 183件 | 10,524件 |
| 2025年 | 188件 | 11,415件 |
全国では2024年に約35,800件の多重債務に関する相談が寄せられています。相談のきっかけとして最も多いのは「低収入・収入の減少」(約32%)で、次いで「商品・サービス購入」(約20%)、「借金の返済・クレカ利用代金」(約11%)となっています。
借金問題は一人で抱え込まず、早めに専門家に相談することが重要です。群馬県にも無料相談に対応する弁護士事務所や公的相談窓口があります。
※自己破産件数・個人再生件数の出典: 最高裁判所「司法統計年報 1 民事・行政編」第4表
※上記の件数は破産事件・個人再生事件の新受件数です。個人再生は小規模個人再生と給与所得者等再生の合計で、法人の民事再生は含みません。
※一世帯あたり負債額の出典: 総務省「家計調査 貯蓄・負債編」2025年(前橋市のデータ)
※多重債務相談の出典: 金融庁ほか「多重債務者対策をめぐる現状及び施策の動向」2025年10月1日(地方自治体と財務局への相談件数の合計)
群馬県の2025年の自己破産件数は1,150件(全国20位)、個人再生は188件(全国18位)です。前橋市の一世帯あたり負債額は758万円で、全国平均(675万円)とほぼ同水準です。自己破産件数に対する個人再生の利用比率が全国平均より高く、住宅を守りながらの再建を目指す方が多い傾向がうかがえます。群馬県にも法テラスや弁護士会など、無料で相談できる窓口があるため、返済に不安を感じたら早めの相談をおすすめします。
個人再生は、裁判所に申し立てて認可を得ることにより、元金部分を含めて借金を大きく減額する手続きで、最大90%の債務を減らせる可能性があります。大きな効果が期待できる一方で、利用条件の確認、申立書類の準備、再生計画案の作成など専門的な対応が欠かせないため、個人再生の実績がある弁護士へ早めに相談して進めるのが安心です。
裁判所を通す公的な手続きのため、周囲に知られずに進めるのは難しいでしょう。きちんとした再生計画を提出し、着実にそれを履行することも必要となります。しかしその分、借金の減額効果は非常に大きく、なおかつ持ち家などの重要資産は保有したままにできるのが、個人再生の特徴です。元金から借金を大幅に減らさないと返済の目途が立たない方や、住宅ローンが残る自宅を守りながら生活再建を図りたい方に適した手続きです。
個人再生は裁判所を通して借金を減額する手続きなので、利用条件が定められており、再生計画も適切な内容でなければ、裁判所の認可を得ることはできません。特に、家計収支の整理や住宅ローン特則の活用可否などは結果を左右しやすいため、申し立てを見据える段階から弁護士の助言を受けることが重要です。大まかな条件は以下の通りです。
・返済不能の状態にある、またはそのおそれがある
・借金の総額が5,000万円以下(住宅ローンは除く)
・継続的に収入を得る見込みがある
債務整理には『任意整理』『個人再生』『自己破産』と『過払い金請求』を含めた4つの方法があります。そのため、あなたがどの債務整理にもっとも適しているのか、債務整理が得意な専門家に相談することで、相談者の状況を把握し、それに適した方法を提案してくれます。
もし個人で進めた場合、自己破産を選択する必要はなかったのに全ての財産を失うことになってしまった。、過払い金を残したまま返還請求の事項が経過してしまったなど、最適な方法を選択していれば防げたケースは少なくありません。弁護士へ依頼するしないは別として、まず無料相談で、今後の方針を聞くだけでも大きなメリットがあると言えます。
弁護士に依頼することで代理人となり、債権者に受任通知を送ります。受任通知には、債務者に直接連絡することを禁止する旨が書かれており、結果的に債務者への催告や取り立てが止まります。(賃金業法第21条第1項)
もし賃金業者がこれに違反した場合、2年以下の懲役または300万円以下の罰金という刑罰が科されます。日々、催告の手紙や電話に悩まされている方は、この精神的負担の軽減だけでも大きなメリットではないでしょうか。催告に迫られて冷静な判断ができなかった過去から、今後どのようにして計画的に借金返済できるかを論理的に考えることができます。
債務整理を得意とする弁護士は交渉と法的手続きの実務に精通しています。債務整理には基本的に裁判所を介して借金を減らす方法がありますが、任意整理のように債権者と直接交渉して解決を目指すケースもあります。もし闇金融からの取り立てに悩まれている方でも、間に入ってやり取りをしてくれます。
債務整理を自分で行うと手続きが非常に面倒なことがわかるでしょう。過払い金請求であれば金利や返済期間の計算、債権者とのやり取り、裁判所への申し立てなどの雑務が山ほどあります。また、裁判所は平日の日中しか開かれていないため、手続きが面倒で手を付けない、もしくは途中で挫折してしまう人もいます。
弁護士は、それらの手続きを代行してくれますので迅速に解決が可能です。
借金問題を抱えている方で、債務整理をしたことを周囲の人間に内密にできるのかを気にされる方は多くいます。弁護士に依頼することで、賃金業者からの郵送物や連絡は、通常は依頼先の法律事務所に行きます。債務整理を行なった事実を家族や勤め先へは知られず、内密に進めることができるのも、弁護士に相談するメリットです。
【関連記事】個人再生におすすめの弁護士事務所20選【2026年最新】
弁護士に依頼して目指せるのは、借金の圧縮と住宅の維持の両立です。
元金の圧縮と住宅の維持を両立できる点が個人再生の特徴です。加えて、資格制限を受けない、免責不許可事由の制度がないという利点もあります。
圧縮後の金額を返す期間は原則3年で、事情によっては5年になります。返済義務そのものがなくなる自己破産との違いです。
返済が滞れば再生計画が取り消され、圧縮前の金額に戻ることもあります。
返済が滞りそうな場合は、裁判所に申し立てて期間を延長できる制度があります。ただし延長できるのは最長2年で、無条件に認められるものではありません。
病気や失職で返済が続けられなくなった場合は、免責を求める道も残されています。まずは依頼した弁護士へ早めに相談しましょう。
返済が始まるのは認可決定の確定後です。それまでの準備期間中は返済が止まっているため、生活を立て直す時間にあてられます。
返済総額は最初に確定します。以後は金額が増えないため、家計の計画は立てやすくなります。
官報に載るのは、再生手続開始の決定、再生計画案の書面決議、認可決定の3回です。氏名と住所が載りますが、官報を日常的に確認する人は限られます。
官報はインターネットでも公開されていますが、一般の人が個人名を検索して調べる媒体ではありません。掲載される期間も限られます。
勤務先に知られる経路として現実的なのは、給与の差押えや裁判所からの通知です。早めに手続きを始めれば、そこに至る前に止められます。
信用情報機関が事故情報を登録します。期間は完済後、CICとJICCで約5年、KSCで約10年です。登録されている間、クレジットカードの新規発行やローンの契約は難しくなります。
| 信用情報機関 | 主な加盟機関 | 登録される借入 |
|---|---|---|
| CIC | クレジットカード会社・信販会社 | クレジットカード・ショッピングの分割 |
| JICC | 消費者金融・信販会社 | 消費者金融のカードローン |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫 | 銀行カードローン・住宅ローン |
どの借入がどの機関に登録されるかは、借入先の業態によって決まります。
起算点は完済した時点です。認可後に3年かけて返済する場合、記録が消えるまでは合わせて8年ほどかかる計算になります。
登録されている間は、クレジットカードの新規作成や自動車ローンの契約が難しくなります。住宅ローンは特則を使えば従来どおり支払いを続けられます。
相談から再生計画の認可までにかかる期間は6か月から12か月です。任意整理の3か月から6か月と比べると長くかかります。
内訳は、受任から申立てまでの準備に3か月から6か月、申立てから認可決定までに4か月から6か月です。準備期間の長さは書類がそろう速さで決まります。
住宅ローンの滞納が進んでいる場合、競売の申立てより先に手続きを始める必要があります。時間の余裕がない状況ほど、早い相談が効きます。
保証人がついている借金があれば、圧縮された分は保証人へ請求が向かいます。住宅ローン以外に保証人付きの借入がある場合、事前に相談しておきましょう。
保証人が請求を受けた場合、保証人自身も分割交渉や債務整理を検討することになります。奨学金や事業資金の借入では親族が保証人になっている例が多く、事前の説明が欠かせません。
個人再生では対象の債権者を選べないため、保証人付きの借入だけを外すことはできません。誰が保証人かを相談の前に確認しておきましょう。
保証人が支払えない場合、保証人自身も債務整理を検討することになります。親子や夫婦で同時に手続きを進める例もあります。
事前に事情を説明しておけば、保証人も準備ができます。突然の請求を避けるためにも、早い段階で相談しましょう。
債務整理に注力する弁護士は、任意整理・個人再生・自己破産・過払い金請求など、多様な手続きを数多くこなしてきた経験を持っています。
借入総額や債権者の数、収入状況によって、選ぶべき手続きは変わります。豊富な案件経験がある弁護士であれば、依頼者の状況を踏まえて最も負担の少ない解決策を見極められるでしょう。
ウェブサイトで過去の解決事例や取り扱い件数を公開している弁護士は、債務整理分野における専門性の高さを示しています。自分と似たケースがどう解決されたか確認できれば、依頼後の見通しも立てやすくなります。
債務整理のゴールは、借金問題の解決だけではありません。その先にある生活再建まで見据えた提案ができるかどうかが重要です。
地域の家賃相場や生活費の水準を把握している弁護士であれば、無理のない返済計画を立てやすくなります。個人再生では家計収支の見通しが裁判所の認可判断に直結するため、地元の実情に即した計画策定は大きなアドバンテージ。
群馬県内の裁判所の運用傾向に通じていたり、地元の税理士や不動産会社などと連携できる体制が整っている弁護士は、手続き全体をスムーズに進められます。
借金の問題を他人に打ち明けること自体、大きな心理的ハードルを伴います。
信頼できる弁護士は、まず依頼者の話にじっくり耳を傾け、借入の経緯や現在の生活状況を丁寧に聞き取ります。責めるような態度を取らず、依頼者が安心して話せる空気をつくれるかどうかは、今後の信頼関係を左右する大事な要素です。
法的なアドバイスに加えて、生活再建に向けた精神的なサポートも得られると、手続き中の不安がかなり軽減されます。初回相談の段階で、話しやすさと対応の丁寧さを自分の目で確かめてください。
弁護士費用は、債務整理を検討している方にとって切実な問題です。
相談料・着手金・報酬金・実費について、具体的な金額や計算方法をウェブサイトで公開している弁護士であれば、依頼前に費用の見通しが立てられます。分割払いや後払いに対応しているかも、あわせて確認しておきたいポイント。
契約前に見積書を提示し、費用の内訳や算定根拠を丁寧に説明してくれる弁護士は、金銭面でも信頼が置けます。
債務整理に関連する法律は、利息制限法や貸金業法をはじめ、法改正や新たな判例が積み重なっている分野です。
過払い金の時効に関する判断や、個人再生における住宅ローン特則の運用など、実務に影響する変更は少なくありません。
こうした最新の動向を常に追いかけ、依頼者にとって最も有利な手続きを提案できる点が、債務整理を専門とする弁護士の強みです。
債務整理にはブラックリストへの登録や、自己破産の場合は一定の財産処分といったデメリットが伴います。
都合の良い話ばかりする弁護士は要注意です。信頼できる弁護士は、各手続きのメリットとデメリットを正直に伝えた上で、依頼者自身が納得して選択できるよう導いてくれます。
任意整理で済むのか、個人再生や自己破産を検討すべきなのか。その判断材料をきちんと提示してくれるかどうかが、弁護士選びの大事な基準です。
債務整理では、弁護士が受任通知を送付した時点で債権者からの取り立てや督促が止まります。対応の速さが、依頼者の精神的負担を大きく左右する手続きです。
相談予約の取りやすさ、電話やメールへのレスポンスの早さは、事務所選びで見落としがちですが重要なポイント。
自宅や職場からアクセスしやすい場所に事務所があれば、書類のやり取りや打ち合わせの負担も軽くなります。オンライン面談に対応しているかどうかも、あわせて確認しておくと安心です。
群馬県で弁護士に自己破産を依頼した場合の費用
自己破産の費用は、適用される手続きの種類によって大きく変わります。手続きは「同時廃止事件」「管財事件」「少額管財事件」の3つに分かれ、それぞれ裁判所費用と弁護士費用の相場が異なります。
まずは手続き別の費用総額を把握した上で、各費用の内訳を確認していきましょう。
個人再生の費用は分割で用意するのが一般的です。
住宅ローン以外の返済が止まる期間に費用を積み立てる形が基本です。積立の実績は、再生計画を守れるかどうかの資料にもなります。
収入と資産が基準を下回る場合、法テラスが弁護士費用を立て替えます。返済は月額5,000円から1万円の分割です。
群馬県の窓口は法テラス群馬になります。再生委員の報酬は立替の対象外のため、別途用意しましょう。
利用するには、法テラスと契約している弁護士へ依頼する必要があります。相談時に対応できるかどうかを確認しましょう。
審査には2週間から1か月ほどかかります。住宅ローンの滞納が進んでいる場合は、審査と並行して受任通知を送ってもらう形が現実的です。
| 要件 | 内容 |
|---|---|
| 収入基準 | 単身者で手取り月収18万2,000円以下(東京・大阪など生活保護一級地は20万200円以下) |
| 資産基準 | 単身者で現金・預貯金など180万円以下 |
| 見込み | 勝訴の見込みがないとはいえない、民事法律扶助の趣旨に適する |
【参考記事】民事法律扶助業務(日本司法支援センター 法テラス)
受任通知を送ると住宅ローン以外の返済が止まります。返済にあてていた分を費用の積立にまわす形で、申立てまでの半年前後をかけて用意する流れが一般的です。
積立の記録は、再生計画どおりに返済を続けられるかを裁判所へ示す資料にもなります。
たとえば毎月6万円を返済にあてていた人であれば、その6万円を8回積み立てて48万円を用意できます。生活費を削らずに払える設計です。
積立が滞ると、再生計画どおりの返済も難しいと判断される可能性があります。金額の設定は無理のない水準にしておきましょう。
履行テストが始まると、費用の積立と並行して裁判所への積立も必要になります。時期が重ならないよう計画を立てましょう。
初回相談が無料の事務所であれば、費用をかけずに見積もりを取れます。住宅ローン特則を使う場合の加算額は事務所ごとに差があるため、複数で確認しましょう。
比べるのは総額です。弁護士費用が安くても、再生委員の報酬が別に必要であれば負担は変わります。
見積もりは書面でもらいましょう。小規模個人再生から給与所得者等再生へ切り替えた場合や、途中で自己破産に方針を変えた場合の費用まで聞いておくと安心です。
相談の際は、借入先の数と各社の残高、住宅ローンの残高、手取り収入、保有財産を伝えましょう。この5つがそろえば、圧縮後の返済額まで踏み込んだ回答を得られます。
回答が事務所によって食い違う場合は、その理由を尋ねてみましょう。根拠を説明できるかどうかが判断材料になります。
個人再生では、司法書士にできることが書類の作成に限られます。両者の違いは次のとおりです。
個人再生は地方裁判所の手続きです。代理人になれるかどうかという根本的な差があるうえ、再生計画の設計にも判断が要ります。
| 項目 | 弁護士 | 司法書士 |
|---|---|---|
| 代理権の範囲 | 申立ての代理人になれる | 代理権はなく書類作成のみ |
| 再生委員との折衝 | 代理人として対応できる | 対応できない |
| 費用相場 | 35万円〜65万円 | 書類作成25万円〜40万円+実費 |
| 向いている人 | 住宅ローン特則を使う、収入の変動がある | 該当なし |
司法書士の代理権は簡易裁判所の140万円以内の事件に限られます。個人再生は地方裁判所の手続きです。金額にかかわらず司法書士は代理人になれません。
本人申立てとして扱われるため、裁判所からの連絡や照会にはすべて自分で対応します。平日の日中に時間を取れるかどうかが現実的な問題になります。
受任通知を送って督促を止める点は司法書士でもできます。ただしその後の手続きで本人の負担が大きくなる点は理解しておきましょう。
再生委員との面談、債権者集会への出席、裁判所からの照会への回答。いずれも本人が対応することになります。
再生計画案を作るにあたっては、可処分所得の算定や住宅ローン特則の要件確認など、判断が必要になる場面が続きます。代理人がいなければ、判断をすべて本人がおこなう形です。
再生委員との面談は複数回に及ぶこともあります。日程は裁判所や再生委員の都合で決まるため、勤務先を休んで出向く必要が生じます。
債権者から再生計画に異議が出た場合の対応も本人が行います。小規模個人再生では反対の数が結果を左右するため、事前の見極めが欠かせません。
再生計画案の提出には期限があります。裁判所が定めた日までに出せなければ、手続きは廃止されます。
司法書士の書類作成費用は25万円から40万円で、弁護士より低い水準です。ただし多くの裁判所では、代理人がついていない場合に再生委員を選任する運用をとっています。
報酬として15万円から25万円がかかるため、総額では逆転する場合もあります。
たとえば書類作成の費用が10万円安くても、再生委員が選任されて20万円が加われば総額では上回ります。
前橋地方裁判所が代理人の有無で運用を分けているかどうかで差の出方は変わります。見積もりは、再生委員の報酬まで含めた総額で比べましょう。
個人再生については、弁護士に依頼しましょう。住宅ローン特則を使う場合はとくに、要件の確認と再生計画の設計が結果を左右する部分です。
住宅ローン特則を使わない場合でも、可処分所得の算定や清算価値の計算には判断が要ります。金額を誤れば再生計画が認可されず、やり直しになります。
迷った場合は無料相談で借入と収入の状況を見てもらい、どの基準で返済額が決まるかを聞くところから始めましょう。
実際に問題になりやすいのは、再生計画案の設計です。返済額の計算を誤れば認可されず、申立てからやり直しになります。
住宅ローン特則を使う場合は要件の判断も加わります。専門的な判断が続く手続きである以上、代理人を立てる意味は大きくなります。
群馬県には、借金問題について無料で相談できる公的窓口や専門機関が多数あります。「どこに相談すればいいかわからない」という方のために、相談の目的別に整理しました。
「借金が膨らんで不安だけれど、何から始めればいいかわからない」という方は、まず以下の公的窓口に相談するのがおすすめです。相談は無料・秘密厳守で、状況に応じて適切な専門機関を紹介してもらえます。
群馬県で借金の相談ができる消費生活センターは20か所あります(群馬県のセンター1か所・市区町村19か所)。
相談は無料で、借金の状況を整理したうえで、弁護士会や法テラスなど次に相談すべき窓口を紹介してもらえます。下の表は群馬県のセンターと主な市のセンターです。お住まいの市区町村の窓口は、国民生活センターの「全国の消費生活センター等」で探せます。
| センター名 | 住所 | 電話番号 |
|---|---|---|
| 群馬県消費生活センター(群馬県生活こども部消費生活課) | 〒371-8570 前橋市大手町1−1−1 群馬県昭和庁舎1階 | 027-223-3001 |
| 前橋市消費生活センター | 〒371-8601 前橋市大手町2丁目12−1 前橋市議会庁舎1階 | 027-898-1755 |
| 高崎市消費生活センター | 〒370-8501 高崎市高松町35番地1 市役所1階 | 027-327-5155 |
| 太田市消費生活センター | 〒373-8718 太田市浜町2−35 太田市役所2階 | 0276-30-2220 |
| 伊勢崎市消費生活センター | 〒372-8501 伊勢崎市今泉町2−410 市役所本館5階 | 0270-20-7300 |
| 桐生市消費生活センター | 〒376-8501 群馬県桐生市織姫町1ー1 桐生市役所2階東側(市民相談情報課内) | 0277-40-1112 |
| 館林市消費生活センター | 〒374-0029 館林市仲町5−25 市民センター分室1階 | 0276-72-9002 |
| 沼田市消費生活センター | 〒378-8501 沼田市下之町888 TERRACE沼田3階 | 0278-20-1500 |
| 渋川市消費生活センター | 〒377-0007 渋川市石原6−1 渋川市役所第2庁舎1階 | 0279-22-2325 |
| 富岡市消費生活センター | 〒370-2316 富岡市富岡1439−1 あい愛プラザ2階 | 0274-63-6066 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
群馬県を管轄する関東財務局 前橋財務事務所には、多重債務の相談専用窓口があります。家計の立て直しや生活再建の制度まで無料で相談でき、法的な手続きが必要なら弁護士会や法テラスにつないでもらえます。
| 窓口名 | 関東財務局 前橋財務事務所 多重債務相談窓口 |
|---|---|
| 住所 | 前橋市大手町2-3-1 前橋地方合同庁舎10階 |
| 電話番号 | 027-221-4495 |
| 受付時間 | 8時30分〜16時30分(12時〜13時、土日祝・年末年始除く) |
| HP | 公式サイト |
「どこに相談したらいいかわからない」という場合、電話番号「188(いやや!)」に電話すれば、お住まいの地域の消費生活センターや消費生活相談窓口を案内してもらえます。
| 電話番号 | 188(局番なし) |
|---|---|
| 相談時間 | 各地の窓口により異なる |
| HP | 国民生活センター「全国の消費生活センター等」 |
「任意整理・個人再生・自己破産のどれが自分に合っているのか知りたい」「実際に手続きを進めたい」という方は、法律の専門家に直接相談できる以下の窓口を利用しましょう。
群馬県で弁護士に借金の相談ができる法律相談センターは1か所あり、群馬弁護士会が運営しています。群馬弁護士会は借金・多重債務の相談を無料で受け付けていると案内していますが、回数や時間の条件はセンターによって違うため、予約の電話で確認してください。
弁護士会の相談は特定の事務所への依頼を前提としないため、任意整理・個人再生・自己破産のどれが合うかを中立の立場で聞けます。
| 窓口名 | 住所 | 電話番号 |
|---|---|---|
| 群馬弁護士総合法律相談センター(前橋) | 前橋市大手町3丁目6番6号(群馬弁護士会館 県民法律センター) | 027-234-9321 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
群馬県で司法書士に借金の相談ができる窓口は2か所あり、群馬司法書士会が運営しています。
認定司法書士は、1社あたり140万円以下の借金であれば任意整理の交渉を代理できます。借入額が比較的少ない方は、費用を抑えて相談できる選択肢になります。
| 窓口名 | 住所 | 電話番号 |
|---|---|---|
| 群馬司法書士総合相談センター(電話相談・前橋会場) | 前橋市本町1-5-4 群馬司法書士会館 | 027-221-0150 |
| 群馬司法書士総合相談センター(太田会場) | 太田市浜町3-6 太田商工会議所会館2階 | 027-221-0150 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
群馬県には法テラスの事務所が1か所あります。収入や資産が一定以下であれば、弁護士・司法書士に無料で相談でき、依頼後の費用も立て替えてもらえます。
どこに相談すればよいか分からないときは、全国共通の法テラス・サポートダイヤル(0570-078374)でも窓口を案内してもらえます。
| 事務所名 | 住所 | 電話番号 |
|---|---|---|
| 法テラス群馬 | 〒371-0022 前橋市千代田町2-3-12 しののめ信用金庫前橋営業部ビル4F | 0570-078320 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
法テラスの無料相談や費用立替制度を利用するには、申込者(および配偶者)の収入や資産が一定の基準を下回っている必要があります。
基準となる「手取り月収目安」は家族の人数や、お住まいの地域によって異なります。
群馬県の場合、前橋市や高崎市などの都市部(生活保護法の一級地に準ずる地域)と、それ以外の地域で基準額が変わります。
| 同居家族の人数 | 前橋市や高崎市などにお住まいの方 | それ以外の群馬県内にお住まいの方 |
|---|---|---|
| 1人(単身) | 収入基準:200,200円以下 資産基準:180万円以下 | 収入基準:182,000円以下 資産基準:180万円以下 |
| 2人 | 収入基準:276,100円以下 資産基準:250万円以下 | 収入基準:251,000円以下 資産基準:250万円以下 |
| 3人 | 収入基準:299,200円以下 資産基準:270万円以下 | 収入基準:272,000円以下 資産基準:270万円以下 |
| 4人 | 収入基準:328,900円以下 資産基準:300万円以下 | 収入基準:299,000円以下 資産基準:300万円以下 |
もし上記の基準を少し超えてしまっていても、医療費や教育費などの出費が多い場合は考慮されるケースがあります。
「自分は対象になるかな?」と思ったら、まずは法テラス群馬などの窓口へ直接問い合わせてみるのが確実です。
| 窓口名 | 法テラス群馬 |
|---|---|
| 住所 | 〒371-0022 前橋市千代田町2-3-12 しののめ信用金庫前橋営業部ビル4F |
| 電話番号 | 0570-078320 |
群馬県では、県や市町村、弁護士会・司法書士会などが借金の無料相談会や相談窓口を設けています。日程は年度ごとに変わるため、申し込む前に主催者の案内で確認してください。
| 相談会・窓口 | 主催 | 時期・受付 | 連絡先 |
|---|---|---|---|
| 令和8年度「借金に関する無料相談会」 | 群馬県(消費生活課)・県内市町村・群馬弁護士会・群馬司法書士会・前橋ケヤキの会・NPO法人消費者支援群馬ひまわりの会(協力:法テラス群馬ほか) | 2026年8月〜12月に県内11会場で各1回。弁護士/司法書士の債務整理相談+生活再建相談+こころの相談。事前予約制(原則1週間前まで)・無料。10/28富岡・11/14太田・11/26桐生・12/5館林が今後の開催 | 県 027-223-3001 高崎 027-327-5155 |
※上記は2026年10月時点の情報です。最新の情報につきましては、該当施設のホームページをご確認ください。
「複数の貸金業者からの借入れが重なり返済が困難になっている」という多重債務の状態に陥っている方のために、公益財団法人日本クレジットカウンセリング協会(JCCO)が無料の電話相談窓口「多重債務ほっとライン」を開設しています。
| 電話番号 | 0570-031640(多重債務ホットライン) |
|---|---|
| 相談時間 | 10:00\~12:40/14:00\~16:40 (土・日・祝休日・年末年始を除く) |
| HP | 日本クレジットカウンセリング協会 多重債務ホットライン |
債務整理の手続きだけでなく、「家計をどう立て直せばいいかわからない」「生活費が足りない」という方には、生活再建を専門的にサポートしてくれる窓口があります。
この窓口の大きな特徴は、単に借金を整理するだけでなく、その原因を断つための「生活再建支援カウンセリング」を無料で行っている点です。 借金問題は、法的な手続き(任意整理など)をするだけでは、再び同じ状況に陥ってしまうリスクがあります。 「ギャンブルがやめられずに借金を繰り返してしまう」「浪費癖が直らない」といった根本的な悩みを抱えている方にとって、家計管理の改善や生活習慣の見直しを含めたサポートを受けられる貴重な場となるはずです。
| 電話番号 | 0570-051-051 |
|---|---|
| 相談時間 | 9:00~17:00 (土・日・祝休日・年末年始を除く) |
| HP | 日本貸金業協会 貸金業相談・紛争解決センター |
群馬県にお住まいの方で、銀行からの住宅ローンやカードローン返済にお困りの場合は、「全国銀行協会相談室」が専門的な相談先となります。
| 電話番号 | 0570-017003 |
|---|---|
| 相談時間 | 月・火・木:10:00\~12:00/13:00\~17:00 水・金:10:00\~12:00/13:00\~19:00 |
| HP | 全国銀行協会 相談室 |
自立相談支援機関は、生活困窮者自立支援法に基づいて各市区町村に設置された相談窓口です。借金問題だけでなく、住まい・仕事・家計など生活全般の困りごとをワンストップで相談できます。
| 自治体名 | 窓口名 | 住所 | 電話番号 |
|---|---|---|---|
| 榛東村・吉岡町 | 吉岡町社会福祉協議会 | 北群馬郡吉岡町大字南下1333-4 | 0279-25-7790 |
| 上野村・神流町・下仁田町・南牧村・甘楽町 | 下仁田町社会福祉協議会 | 甘楽郡下仁田町大字本宿3725番地 | 0274-64-9535 |
| 長野原町・嬬恋村・草津町 | 長野原町社会福祉協議会 | 吾妻郡長野原町大字与喜屋1624 | 0279-82-4487 |
| 中之条町・高山村・東吾妻町 | 東吾妻町社会福祉協議会 | 吾妻郡東吾妻町大字川戸233番地1 | 0279-68-2772 |
| 片品村・川場村・昭和村・みなかみ町 | みなかみ町社会福祉協議会 | 利根郡みなかみ町月夜野118 | 0278-62-0081 |
※上記は群馬県内の主な窓口です。お住まいの市区町村の窓口は、「よりそいホットライン(0120-279-338)」でも案内してもらえます。
社会福祉協議会(社協)は、各都道府県に設置された社会福祉法人で、生活に困っている方への支援を幅広く行っています。
| 名称 | 群馬県社会福祉協議会 |
|---|---|
| 住所 | 〒371-8525 前橋市新前橋町13番12号 群馬県社会福祉総合センター内 |
| 電話番号 | 027-255-6033 |
| HP | 公式サイト |
借金問題の背景に、ギャンブル依存や買い物依存といった行動の問題がある場合、債務整理だけでは根本的な解決になりません。以下の窓口では、依存症に関する相談を無料・匿名で受けることができます。
群馬県には精神保健福祉センターが1か所あります。ギャンブルや買い物がやめられず借金を繰り返している場合、本人だけでなく家族も無料で相談できます。
| センター名 | 住所 | 電話番号 |
|---|---|---|
| 群馬県こころの健康センター | 〒379-2166 前橋市野中町368 | 027-263-1166 |
24時間対応の無料電話相談で、借金や生活の悩みを含めた幅広い相談に対応しています。「まだ具体的に何をすればいいかわからないけれど、とにかく誰かに話を聞いてほしい」という段階でも利用できます。
| 電話番号 | 0120-279-338(24時間無料) |
|---|---|
| 相談時間 | 24時間対応 |
| HP | よりそいホットライン |