条件を絞り込む
 現在地で検索
利用規約・個人情報保護方針・LINE利用規約に同意の上、各法律事務所にご連絡ください。


ただいま営業中
00:00〜23:59


ここでは、全国の債務整理事情について解説します。
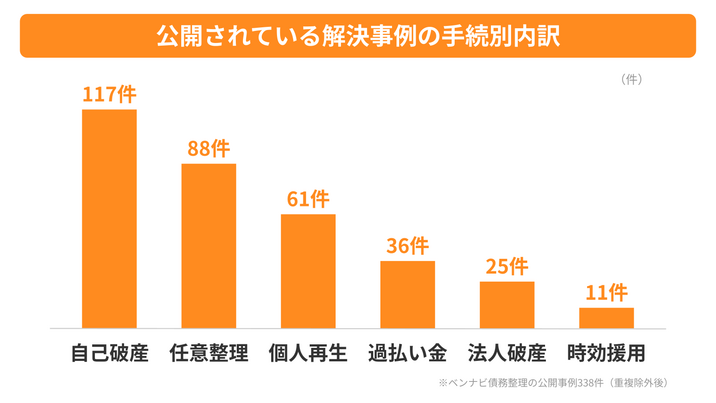
ベンナビ債務整理には、掲載事務所が公開した解決事例が338件あります(重複を除いた件数)。この338件を集計すると、実際に債務整理を選んだ人の借入額や相談者像に次のような傾向が見えます。
| 手続 | 事例数 | 構成比 |
|---|---|---|
| 自己破産 | 117件 | 34.6% |
| 任意整理 | 88件 | 26.0% |
| 個人再生 | 61件 | 18.0% |
| 過払い金請求 | 36件 | 10.7% |
| 法人(会社)破産 | 25件 | 7.4% |
| 時効援用 | 11件 | 3.3% |
| 指標 | 中央値 |
|---|---|
| 整理前の借金総額 | 500万円 |
| 整理前の月々返済額 | 13万円 |
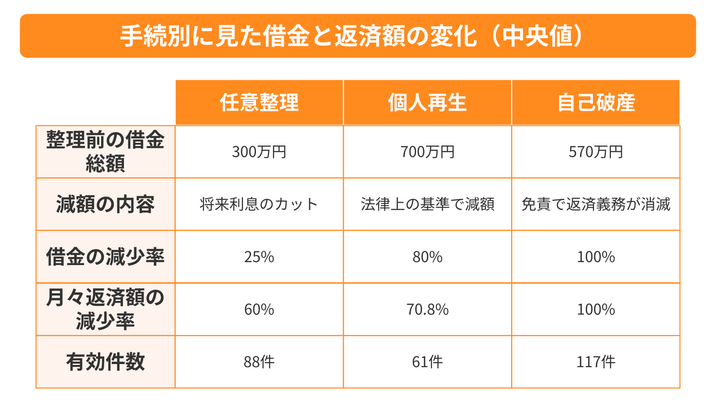
整理後にどれだけ変化したかは、選んだ手続によって大きく異なります。手続をまたいで平均すると実態と離れるため、手続ごとに分けて掲載します。
| 手続 | 減額の内容 | 借金の減少率(中央値) | 月々返済額の減少率(中央値) |
|---|---|---|---|
| 自己破産 | 免責許可の決定による返済義務の消滅 | 100% | 100% |
| 任意整理 | 将来利息のカットが中心 | 25% | 60% |
| 個人再生 | 法律上の基準にもとづく減額 | 80% | 70.8% |
| 法人(会社)破産 | 法人格の消滅にともなう債務の消滅 | 100% | 100% |
| 時効援用 | 消滅時効の援用による債務の消滅 | 100% | — |
※任意整理でカットされるのは原則として将来利息と遅延損害金であり、元本そのものが減るとは限りません。掲載事例の減少率には、過払い金の充当などによって結果的に元本が減ったケースが含まれます。
| 指標 | 中央値 |
|---|---|
| 借り入れ社数 | 6社 |
| 借金をしていた期間 | 10年 |
| 年代 | 件数 | 構成比 |
|---|---|---|
| 10代 | 1件 | 0.3% |
| 20代 | 30件 | 8.9% |
| 30代 | 78件 | 23.1% |
| 40代 | 104件 | 30.8% |
| 50代 | 92件 | 27.2% |
| 60代 | 27件 | 8.0% |
| 70代 | 6件 | 1.8% |
| 性別 | 件数 | 構成比 |
|---|---|---|
| 男性 | 233件 | 68.9% |
| 女性 | 105件 | 31.1% |
| 職業(上位5) | 件数 |
|---|---|
| 会社員 | 136件 |
| パート | 10件 |
| 自営業 | 9件 |
| 公務員 | 8件 |
| 主婦 | 7件 |
※職業の記載があるのは232件(68.6%)です。
| 理由 | 件数 | 構成比 |
|---|---|---|
| 生活費 | 68件 | 20.1% |
| ギャンブル | 46件 | 13.6% |
| その他 | 44件 | 13.0% |
| 事業資金・運転資金 | 42件 | 12.4% |
| 浪費・買い物・リボ | 41件 | 12.1% |
| 住宅ローン・教育費 | 36件 | 10.7% |
| 投資・投機 | 25件 | 7.4% |
| 収入減・失業 | 13件 | 3.8% |
| 医療費・病気 | 13件 | 3.8% |
| 記載なし・不明 | 8件 | 2.4% |
| 借金の返済のため | 2件 | 0.6% |
| 不動産 | 件数 | 構成比 |
|---|---|---|
| あり | 69件 | 28.5% |
| なし | 173件 | 71.5% |
※記載があるのは242件(71.6%)です。
このデータについて
集計対象は、ベンナビ債務整理に掲載された解決事例338件(2026-08-04時点/重複9件を除外)です。各事務所が任意で公開した事例のみを集めたものであり、国内の債務整理案件全体や、各事務所が受任した案件のすべてを表すものではありません。
指標ごとに記載のある事例数が異なります。金額・返済額が未記載の事例、および分母が0円となる事例は該当指標の集計から除外しました。
掲載されている数値は過去の事例の集計であり、個別の相談における結果を保証するものではありません。手続の可否や減額の程度は、借入先・借入状況・収入・資産などによって異なります。
ベンナビ債務整理では、20〜69歳の男女3,000人を対象に、借金の経験や理由についてアンケート調査をおこないました。借金をしたことがあると答えた780人の回答から、主な結果を紹介します。

3,000人のうち、借金をしたことがあると答えたのは約26%でした。男女別では、借金の経験がある男性は女性の倍以上いました。

初めて借金をした年齢は20〜25歳が約36%で最も多く、26〜30歳(約19%)が続きます。30歳までに初めての借金を経験した人は約65%でした。

借金をした理由(複数回答)は「生活費の補填」が280人で最も多く、「住宅の購入」193人、「車の購入」180人が続きます。ショッピング(104人)やギャンブル(85人)を理由に挙げた人もいました。

借入先はカードローン・消費者金融と、銀行・信用金庫・ゆうちょ・JAなどがともに321人で最多でした。生活費の補填を主な理由に借金をした人では、約7割がカードローン・消費者金融を利用しています。

借金の総額は「100万円以上500万円未満」が約27%で最も多い結果でした。生活費の補填を理由に借りた人でも、この金額帯が最も多くなっています。

借金の経験がある人のうち、債務整理をしたことがある人は約17%でした。債務整理をしたことはないものの、知っている・検討している人は49%です。

債務整理をした、または検討している人が選んだ手続は、任意整理が約66%で最多でした。個人再生が約19%、自己破産が約13%と続きます。

債務整理をした人に、最終的によかったかを聞いたところ、約86%が「よかった」と答えました。よかった点としては「返済のめどがついた」「督促から解放されて気持ちが楽になった」といった声が多く挙がっています。
一方で、「費用が思っていたよりかかった」「手間と時間がかかった」「信用情報に記録され、一定期間クレジットカードやローンが利用できない」といったデメリットを挙げた人もいました。債務整理には向き不向きがあるため、自分に合う方法を弁護士・司法書士に相談して確認することが大切です。
調査概要
調査対象:20〜69歳の男女3,000人(各年代20%ずつ)/調査期間:2024年2月14日〜15日/調査方法:Freeasyを用いたインターネットリサーチ。割合は回答者の自己申告にもとづくもので、債務整理の結果を保証するものではありません。
出典:【男女3,000人に聞いた!】お金を借りた経験や借りた理由など借金の実態を調査|ベンナビ債務整理
任意整理は、債務者と債権者の話し合いによって現在の返済額を減らす債務整理方法です。
債権者と交渉をすることで返済期間の延長や月々の返済額を減額、元金のみの返済ができないか話し合います。
任意整理を行うことで現在の借金が完全に無くなるわけではなく、また、債権者との『任意交渉』になります。
そのため、債務者のみで交渉するのは極めて難航することが考えられます。
もし任意整理を検討されているなら、弁護士や司法書士への依頼がおすすめです。
|
借金減額方法 |
債権者との交渉 返済期間延長・金利カットなど |
|
借金の減額幅 |
交渉による |
|
専門家の必要性 |
高い |
|
リスク |
信用情報に載る 保証人に請求がいく場合がある |
|
適した人 |
金利18%月々の返済額を減らしたい 返済能力がある |
【参考】:借金を減らす任意整理のメリット・デメリットと注意点|手続きの流れと費用も解説
債権者の方はベンナビ債権回収で弁護士をお探しの上、ご相談ください。
個人再生は、裁判所を介して借金を減額させる方法です。
個人再生が認可されると、債務を最大80%減額することが可能です。
しかし、3~5年間の計画的な借金返済計画と継続的な収入がないと認められません。
また、信用情報機関に事故情報(ブラックリスト)として登録されてしまう為、今後5~10年間は借り入れやローンなどができなくなります。
ただし、持ち家や車などの高額な財産も残すことができるため、処分したくない高額な財産がある場合におすすめです。
|
借金減額方法 |
5年以内の返済計画を立て その金額を返済していく |
|
借金の減額幅 |
最大80%減 |
|
専門家の必要性 |
中 |
|
リスク |
信用情報に載る 保証人に請求が行く |
|
適した人 |
返済能力がある 財産は残したい |
自己破産は、裁判所に破産申立書を提出し、免責許可が下りることで、現在背負っている借金の返済義務から免れるための方法です。
しかし、ご存知の方も多いかと思いますが、自己破産を行なうと、持ち家や車などの高額な財産を処分しなくてはなりません。
まさに、プラスもマイナスも全てリセットする、債務整理の最終手段とも言えます。
自己破産も裁判所を介しますので許可が下りるには条件もあります。
借金でどうしようもない状況の人は自己破産を考える必要もあります。
|
借金減額方法 |
借金の返済義務を免除される |
|
借金の減額幅 |
税金以外すべての借金 |
|
専門家の必要性 |
中 |
|
リスク |
信用情報に載る 財産を失う 保証人に請求が行く |
|
適した人 |
返済能力がない 失う財産も少ない |
【参考】:自己破産したらどうなる?デメリットや費用・条件を弁護士がわかりやすく解説
過払い金請求は、カードローンやキャッシングを利用した際、利息制限法を無視した「グレーゾーン金利」の影響で多く払いすぎていた金利分を、消費者金融に対して返還請求をすることです。
2010年以前に消費者金融から借り入れをしていた方は、過払い金が発生している可能性が高いです。
過払い金請求によって返還したお金を現在の借金返済に当てることもできます。
|
借金減額方法 |
過去に払いすぎた金利を返還 |
|
借金の減額幅 |
過払い額による |
|
専門家の必要性 |
高い |
|
リスク |
少ない |
|
適した人 |
金利18%以上で借りた事がある 2010年以前から借入をしている |
【参考】:過払い金請求の流れ(仕方)|自分でやる・専門家依頼する場合を比較!
全国で債務整理を相談できるおすすめ窓口1つ目は「法テラス」です。
法テラスは国によって設立された、法的トラブル解決のための総合案内所で、借金問題など法的トラブルを抱えている場合に、トラブルの解決に役立つ情報を無料で提供しています。
【法テラスの相談窓口情報】
|
相談窓口 |
法テラス(日本司法支援センター) |
|
受付時間 |
9時00分~17時00分(土日祝日は休業)※窓口によって異なる |
|
相談方法 |
面談、電話 |
全国で債務整理を相談できるおすすめ窓口2つ目は「弁護士会」です。
地域の弁護士会が運営している法律相談センターでも、債務整理に関する相談を無料で受け付けていることがあります。
【弁護士会の法律相談センターの相談窓口情報】
|
相談窓口 |
日本弁護士連合会 |
|
受付時間 |
9時30分~16時30分(祝祭日は休業)※窓口によって異なる |
|
相談方法 |
面談 |
全国で債務整理を相談できるおすすめ窓口3つ目は「司法書士会」です。
司法書士会が運営している法律相談センターでも、債務整理に関する無料相談を受け付けていることがあります。
【司法書士会法律相談センターの相談窓口情報】
|
相談窓口 |
日本司法書士会連合会 |
|
受付時間 |
平日:17時00分~20時00分、土曜:13時00分~16時00分(年末年始、祝日は除く)※窓口によって異なる |
|
相談方法 |
面談 |
全国で債務整理を相談できるおすすめ窓口4つ目は「国民生活センター・消費生活センター」です。
これらの施設に相談したい場合は直接センターに行くことも可能ですが、「消費者ホットライン(電話番号:188)」を利用して電話相談するのがおすすめです。
専門の相談員が、事業者との交渉方法や具体的な解決策などをアドバイスしてくれます。
【消費生活センターの相談窓口情報】
|
相談窓口 |
国民生活センター・消費生活センター(消費者ホットライン) |
|
受付時間 |
平日:9時00分~17時00分、土日祝日:10時00分~16時00分 (※年末年始は休み) |
|
相談方法 |
面談、電話 |
全国で債務整理を相談できるおすすめ窓口5つ目は「自治体主催の住民向けの無料法律相談」です。
自治体によっては、住民向けの無料法律相談を実施しています。
一般的に民事全般の相談を受け付けており、自治体によっては弁護士などの専門家が債務整理についての相談に乗ってくれます。
自治体によって開催内容が異なるため、各自治体のホームページなどを確認してから相談しに行くことをおすすめします。
全国で債務整理を相談できるおすすめ窓口6つ目は「全国銀行協会」です。
全国の都市銀行や地方銀行などによって組織されている全国銀行協会では、銀行業務に関する苦情を受け付けたり、銀行のカードローンの返済に関する相談に無料で対応する受付窓口を設けたりしています。
相談方法は電話相談が基本になりますが、東京都と大阪府には相談所が設けられているため、面談での相談も可能となっています。
【全国銀行協会の相談窓口情報】
|
相談窓口 |
全国銀行協会(全国銀行協会相談室) |
|
受付時間 |
平日:9時00分~17時00分(祝日、銀行の休業日を除く) |
|
相談方法 |
電話、面談 |
全国で債務整理を相談できるおすすめ窓口7つ目は「日本クレジットカウンセリング協会」です。
債務に関するお悩みがある方は、日本クレジットカウンセリング協会(JCCO)の「多重債務ほっとライン」に相談が可能です。
消費者の債務に関することなら何でもご相談が可能で、ご相談内容に応じて助言や、より適切な相談機関の案内・紹介を受けることができます。
【日本クレジットカウンセリング協会の相談窓口情報】
|
相談窓口 |
日本クレジットカウンセリング協会(JCCO)|多重債務ほっとライン |
|
受付時間 |
月曜日~金曜日10:00~12:40、14:00~16:40(12月28日~1月4日と祝日等を除く) |
|
電話番号 |
0570-031640 |
全国で債務整理を相談できるおすすめ窓口8つ目は「日本貸金業協会」です。
日本貸金業協会が運営する「貸金業相談・紛争解決センター」は、貸金業務に関する以下の相談窓口を設けています。
貸金業務に関連する借入れ
返済のご相談
多重債務者救済の一環としての貸付自粛制度の受付
貸金業者の業務に対する苦情や紛争解決窓口
お電話やWeb相談を受け付けていますので、お悩みの方は一度確認してみてください。
【日本貸金業協会の相談窓口情報】
|
相談窓口 |
日本貸金業協会 貸金業相談・紛争解決センター |
|
受付時間 |
9:00~17:00 土・日・祝休日・年末年始を除く |
|
電話番号 |
ナビダイヤル:0570-051-051 ※固定電話からは、全国どこからも市内通話料金(3分8.5円税別)でかかります。 貸金業相談・紛争解決センター直通番号:03-5739-3861 指定紛争解決機関(ADR)直通番号:03-5739-3863 |
|
Web相談受付 |
家計調査によると、2023年(令和5年)における全国の各世帯ごとの負債額は655万円でした。
負債額の内訳は、住宅・土地のための負債が601万円、住宅・土地以外の負債が39万円、その他が15万円になっており、住宅・土地のための負債が約92%を占めています。
|
単位:万円 |
負債 |
住宅・土地のための負債 |
住宅・土地以外の負債 |
その他 |
|
日本 |
655 |
601 |
39 |
15 |
【参考】:家計調査
自己破産とは、裁判所に申し立てて借金を免除してもらう法的手続きです。返済困難な借金から解放される代わりに、持ち家など一定の財産を処分することになります。
全国の倒産件数は、75,865件→68,946件→73,868件と再び増加しております。
|
|
令和3年度 |
令和4年度 |
令和5年度 |
|
倒産件数 |
75,865件 |
68,946件 |
73,868件 |
【参考】:司法統計情報 | 裁判所 - Courts in Japan
個人再生とは、裁判所に申し立てて元金を含め借金を大きく減額する法的手続きです。減額後も残りの借金返済が必要ですが、財産を処分せずに残せるなどのメリットがあります。
全国の個人再生件数は、10,509件→8,982件→8,766件と減少しております。
その背景には、政府による給付金・特例融資などの支援策が全国の中小企業を下支えし、全国的に抑えられたと考えられます。
|
|
令和3年度 |
令和4年度 |
令和5年度 |
|
個人再生件数 |
10,509件 |
8,982件 |
8,766件 |
【参考】:司法統計情報 | 裁判所 - Courts in Japan
消滅時効とは権利を行使せずに一定期間が経過した際に権利が消滅して、それ以降行使できなくなる制度のことです。時効を完成させることで、借金の支払を免除できる可能性があります。
2020年の3月31日以前の借入であれば、時効は10年となり、2020年4月1日以降借入であれば、時効は5年です。
催促がしばらく来ていない人は、「時効の援用が得意な弁護士・司法書士」へ相談し、時効を成立できないか相談してみましょう。
時効が成立すれば、債務整理をしなくても借金返済の負担を解消できるかもしれません。
借金に悩んでいる方は、法律事務所や弁護士、司法書士に、まずは気軽に相談してみましょう。 現状を的確に把握し、債務整理の手続きや債務の見直し、返済計画などを親身になってサポートしてくれます。苦しい状況を抱え込まずに、まず相談することが何より大切です。