奈良県で債務整理・借金減額に強いLINE予約可能な司法書士一覧

現在地で検索

利用規約・個人情報保護方針・LINE利用規約に同意の上、各法律事務所にご連絡ください。

弁護士費用は事案の内容等により異なる場合があります。
詳細は各法律事務所の料金表をご確認いただくか、直接お問い合わせください。
更新日:

2件の債務整理・借金減額に強い司法書士が該当しました

奈良県の司法書士|0件
奈良県の相談に対応可能な他地域の司法書士|2件
※現在、奈良県に所在する司法書士は未登録です。
奈良県のご相談に対応可能な以下の司法書士へご相談ください。

奈良県のご相談に対応可能な他県の法律事務所

2 件の 債務整理・借金減額に強い 司法書士が該当しました
2件中 1~2件を表示

奈良県の債務弁護士・司法書士が回答した解決事例

並び順について
解決事例は、以下のルールに基づき表示させております。
・当サイトの有料登録弁護士の事例、無料登録弁護士の事例の順に優先的に表示
・地域及び相談内容がマッチする弁護士が回答した解決事例のみを表示

また、同じ優先度の事例については、無作為に並び順を決定し、且つ、定期的にその並び順を変更しております。
個人再生

800万円の借金を160万円に減額

30代
男性
会社員
借金の理由
浪費
債務整理前
借金総額
800万円
月々返済額
10.0万円
借り入れ社数
9社
不動産の有無
あり
減額できた借金総額
640 万円
減額できた月々返済額
7.3 万円
債務整理後
借金総額
160万円
月々返済額
2.7万円
借金の理由
カードキャッシング
借金総額
100万円
借り入れ社数
2社
借金の期間
17年0ヶ月
不動産の有無
なし
過払い金返還額
160 万円
借金の理由
生活費・キャッシング
借金総額
120万円
借り入れ社数
6社
借金の期間
13年0ヶ月
不動産の有無
なし
過払い金返還額
348 万円
借金の理由
事業の廃業
債務整理前
借金総額
100000万円
月々返済額
200.0万円
借り入れ社数
50社
不動産の有無
あり
減額できた借金総額
100000 万円
減額できた月々返済額
200.0 万円
債務整理後
借金総額
0万円
月々返済額
0.0万円
過払い金請求

300万円の過払い金がありました。

50代
女性
会社員
借金の理由
生活費の不足
借金総額
50万円
借り入れ社数
1社
借金の期間
20年0ヶ月
不動産の有無
なし
過払い金返還額
300 万円
借金の理由
生活費・交際費
債務整理前
借金総額
780万円
月々返済額
18.0万円
借り入れ社数
9社
不動産の有無
なし
減額できた借金総額
780 万円
減額できた月々返済額
18.0 万円
債務整理後
借金総額
0万円
月々返済額
0.0万円
借金の理由
生活費
債務整理前
借金総額
400万円
月々返済額
20.0万円
借り入れ社数
9社
不動産の有無
なし
減額できた借金総額
0 万円
減額できた月々返済額
15.0 万円
債務整理後
借金総額
400万円
月々返済額
5.0万円

奈良県の債務弁護士・司法書士が回答した法律相談QA

並び順について
QAは、以下のルールに基づき表示させております。
・当サイトの有料登録弁護士のQA、無料登録弁護士のQAの順に優先的に表示
・地域及び相談内容がマッチする弁護士のベストアンサーであるQAのみを表示

また、同じ優先度のQAについては、無作為に並び順を決定し、且つ、定期的にその並び順を変更しております。

病気で支払いが困難になってしまった借金の解決方法

相談者(ID:48538)さんからの投稿
投稿日:2024年06月16日
先月、適応障害で退職してしまい、貯金もほとんどなく、抱えている借金や後払いで頭を抱えています。
自暴自棄になり起こしてしまった結果なので大変反省しております。
支払いが滞納寸前なので、何とかして迅速に対応をしたいのですがどういった手順で対応していけばよろしいでしょうか?自分なりにも考えましたが他にもリアルな意見が欲しいです。
母と二人暮らしで母も病気で金銭の余裕もないので出来れば迷惑のかからない方法を探しています。
傷病手当も申請の途中です。 


借入先
第一社48万 第二社45万 第三社30万
ご相談者様

この度はお問い合わせ頂き、有難うございます。

頂いたご相談につき、下記のとおり回答させて頂きます。

まず、今後月々いくらであれば返済可能かという点が重要になります。

借入先
第一社48万 第二社45万 第三社30万

総額約120万円である場合、借入先の金融機関にもよりますが、専門家が間に入って、借金の減額の交渉をするとしても、最低でも月々約2万円の返済が必要となります。
この月々2万円の返済を安定して行うことが難しい場合、借金を減額し返済していくという手続き(=任意整理)は選択できないことになります。

任意整理が選択できない場合、「自己破産」を選択することになります。
自己破産手続きを行うと、最終的に借金は免責となり、借金返済の義務がなくなります。

ご相談内容から考えますと、現在もまだ再就職が出来ていない状況だとしますと、自己破産が一番現実的な方法ではないかと推察致します。

お電話での相談は無料ですので宜しくお願い致します。

シャイン司法書士法人
- 回答日:2024年06月17日
迅速なご回答ありがとうございます。
本日の予定が済み次第お電話しようと思います。
相談者(ID:48538)からの返信
- 返信日:2024年06月17日

借金を無くして子供達と普通の生活がしたい。マクドナルドぐらい買ってあげたい。

相談者(ID:24190)さんからの投稿
投稿日:2023年11月12日
給料がほとんど無くなったので退職しましたが
再就職先が見つからず、毎日、催促の電話に
気が滅入ってます。明日、生活保護の申請に
行く予定です。
生活保護の受給が認められれば,保護費を返済に回すということはできないということから支払不能状態,すなわち破産が認められることになります。
また,法テラスの援助制度を利用すれば,費用の分割払いが可能です。なお,生活保護受給者に対しては分割の返済も猶予されるケースがほとんどのようです。
ひかり中央法律事務所からの回答  
- 回答日:2023年11月13日

債務整理をして月々の支払いをへらしたいのですが、債務整理をするとどうなりますか?

相談者(ID:03012)さんからの投稿
投稿日:2022年09月24日
どのような手順で、どのくらいの期間が必要で、費用はいくらかかるのでしょうか?
また、その費用は一括で払わないといけないものでしょうか?
債務整理をすると、一般的には支払いの月額が抑えられ、将来の利息も軽減することが可能です。

例えば80万円の借入れの場合。

月々の返済額は3%の24000円ほど、金利は年18%のことが多いと思います。
この場合、約48回で返済できるのですが、支払総額は110万円ほどになります。
これを債務整理して利息カットできると、同じ48回払いでも、月々の額は17000円ほどとなり、支払総額も80万円据え置きとなります。

債務整理を行うには、まず代理人を付けることが重要です。自分でできないとはいいきれませんが、代理人を付けないと相手をしてくれないカード会社は多いです。

ですので、司法書士または弁護士に相談されることが第一となるでしょう。ご依頼された後は、自己破産などでなければほとんど代理人が行ってくれるので、ほぼ希望を伝えるだけしかすることはありません。

費用については、事務所毎に異なりますが、分割で支払うことができる事務所もあります。
期間については、債務整理の種類によりますが、費用分割が終わってから1~6か月程度で終了することが多いです。
 【24hメール受付中】グリーン司法書士法人からの回答  
- 回答日:2022年09月29日

債務整理をして、返済をしたいです。

相談者(ID:03061)さんからの投稿
投稿日:2022年09月28日
独身時代の借り入れの件です。
アイフル・アコム
学生時代の奨学金の返済について弁護士事務所から催促が来ています。
しばらくの間、体調不良とコロナで返済が滞ってしまっていました。
現在は、正社員で管理職をしているので、収入は安定してきました。
なので、返済を希望しますが
どこから手をつけたら良いのか悩んでいます。
一般的な回答としてお答え致します。

お伺いする内容からすると、かなり昔の債務ではないかと思われますので、まずは消滅時効の援用を検討なさるのがいいのではないでしょうか。

消滅時効とは、請求が一定期間なされない債権(借金)を、債務者の希望に基づいて消滅させる制度です。

借りたものを返すというのは誠意ある姿勢かと思いますが、いかんせん、古い借金には莫大な遅延損害金がついており、手に負えないことも多いので、早まらずに専門家に相談されることをおすすめします。
 【24hメール受付中】グリーン司法書士法人からの回答  
- 回答日:2022年09月29日
ご丁寧にご回答いただきまして
ありがとうございます。
法律の事は全然わからないため
専門の方にお任せしようかと思います。
相談者(ID:03061)からの返信
- 返信日:2022年09月29日

借金返済によるトラブル

相談者(ID:00425)さんからの投稿
投稿日:2022年09月23日
任意整理が失敗したので破産希望したいが、仕事が忙しいからなかなか弁護士相談出来ないので回収業者から電話やハガキがきます…
近年、強制執行に先立つ財産開示手続への違反が厳しくなり、給与差押などの強制執行がしやすくなりましたので、忙しいからと先送りにされるのはおすすめできません。

債務整理を専門に行っている事務所には土日や夜間も対応してもらえるところがあるので、そういったところに相談されるのがいいでしょう。
 【24hメール受付中】グリーン司法書士法人からの回答  
- 回答日:2022年09月29日

病気で支払いが困難になってしまった借金の解決方法

相談者(ID:48538)さんからの投稿
投稿日:2024年06月16日
先月、適応障害で退職してしまい、貯金もほとんどなく、抱えている借金や後払いで頭を抱えています。
自暴自棄になり起こしてしまった結果なので大変反省しております。
支払いが滞納寸前なので、何とかして迅速に対応をしたいのですがどういった手順で対応していけばよろしいでしょうか?自分なりにも考えましたが他にもリアルな意見が欲しいです。
母と二人暮らしで母も病気で金銭の余裕もないので出来れば迷惑のかからない方法を探しています。
傷病手当も申請の途中です。 


借入先
第一社48万 第二社45万 第三社30万
現在ある借金の解決方法としては、任意整理また自己破産になるかと思います。
任意整理の場合は、現在の借入状況からしますと、月2万~3万円位の返済が想定されますので、ご病気を抱えている状況下で、今後の返済の目途が立たない場合には、自己破産にて全ての債務を免除してもらう方法が良いかと思います。

おひとりで考えず、ますは弁護士、司法書士等の専門家に相談をされることをお勧めします。
 【新規相談窓口/奈良県対応】下前司法書士事務所からの回答  
- 回答日:2024年06月17日

借金はあるがお金が無い

相談者(ID:02051)さんからの投稿
投稿日:2022年07月12日
お金が無い借金が増えるばかり、
どんなに増えても増えても
払えない、また増える
どうしたらいいのか?
返す力がない
借金が増えている状態というのは、収入が生活費+借金の利息に足りていない状態です。当たり前のことですが、まずは家計を確認する必要があります。

このうち、収入<生活費となっている場合、そもそも借金をしないと生活できないということです。すぐに収入を増やすというのは難しいので、収入増の方法を考えながら、まずは減らせる支出を探してください。

収入>生活費ではあるが、収入<生活費+借金返済額である場合には、債務整理を検討ください。

目安としては、任意整理で返済月額を抑えて、収入>生活費+返済額となるならば任意整理、それでも足りない場合には、個人再生や自己破産などの裁判所を通した債務整理を検討する必要があります。

生活費がまかなえているのであれば、どのような手続をとるにせよ借金問題は基本的に解決します。債務整理とともに家計を見てくれる専門家に相談することをオススメします。
 【24hメール受付中】グリーン司法書士法人からの回答  
- 回答日:2022年07月13日

奈良県の債務整理・借金減額解決の体験談

並び順について
体験談は、以下のルールに基づき表示させております。
・地域及び相談内容がマッチするユーザーが回答した体験談のみを表示

また、同じ優先度の事例については、無作為に並び順を決定し、且つ、定期的にその並び順を変更しております。
任意整理
性別
男性
年齢
49
結婚
未婚
職業
会社員(正社員)
世帯年収
600万~700万未満
居住形態
賃貸(アパート)
子供有無
なし
借金の理由 事業の失敗 借金の総額
800万円
解決までの
具体的な流れ
弁護士に相談した。 借金の借入先
消費者金融他
弁護士・司法書士の方はこちら
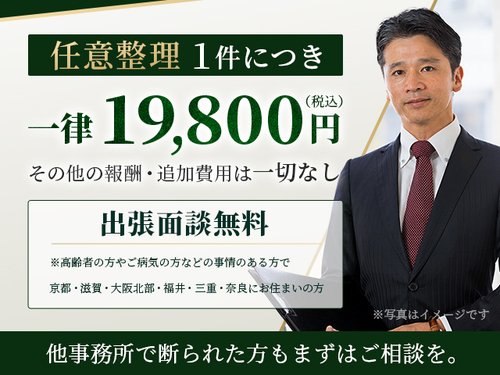
ベンナビ債務のウェブサイト上に表示された、弁護士相談を促すポップアップ。